NachDenkSeiten – Die kritische Website
Titel: Das Rentengutachten: Gesamtkunstwerk oder Sargnagel für die Gesetzliche Rente?
Datum: 20. November 2026 um 13:00 Uhr
Rubrik: Finanzpolitik, Rente, Sozialstaat
Verantwortlich: Redaktion
Am 23. Juni 2026 legte die Alterssicherungskommission (ASK) ihr Gutachten zur Reform der Gesetzlichen Rente vor [1]. Das Gutachten umfasst insgesamt 33 Empfehlungen. Sie reichen von der Forderung, zukünftig auch Bundestagsabgeordnete und Vorstände von Aktiengesellschaften in den Kreis der Versicherungspflichtigen einzubeziehen (Empfehlung 21 bis 25), über die Empfehlung, „die Indikatorik für das empirische Monitoring der Altersvorsorge in der Bevölkerung weiterzuentwickeln“ (Empfehlung 3), bis hin zu dem Vorschlag, die kapitalgedeckten Elemente in der Alterssicherung zu stärken (Empfehlung 27). Das Gutachten wurde von den Medien und der Politik überwiegend positiv, zum Teil sogar enthusiastisch aufgenommen. So spricht die Bundesregierung von einem Gesamtkunstwerk, das eins zu eins umgesetzt werden müsse. Doch hält diese Beurteilung einem Realitätscheck stand? Von Günter Eder.
Im Rahmen der vorliegenden Studie wird auf viele, doch nicht auf alle Empfehlungen der ASK eingegangen. Der Schwerpunkt liegt auf der Frage, wie sich die geplante Kapitalrente auf das Rentensystem im Allgemeinen und die Höhe der Renten im Besonderen auswirkt. Doch zuvor wird untersucht, wie die automatische Anhebung des Renteneintrittsalters zu bewerten ist und was das Gutachten zu versicherungsfremden Leistungen (direkt oder indirekt) sagt bzw. fordert.
Versicherungsfremde Leistungen
Als versicherungsfremd sind alle Rentenleistungen anzusehen, die nicht dem Äquivalenzprinzip unterliegen und/oder über den allgemein anerkannten Leistungskatalog der gesetzlichen Rentenversicherung (GRV) hinausgehen. Sie werden von der Politik in der Regel aus gesamtgesellschaftlichen Erwägungen heraus eingeführt und sollten aus Bundesmitteln finanziert werden. Beispielhaft hierfür stehen die West-Ost-Transferzahlungen oder auch die Anerkennung von Kindererziehungszeiten (Mütterrente).
Die Einschätzung, dass versicherungsfremde Leistungen grundsätzlich über Bundesmittel zu finanzieren sind, vertritt nicht nur die GRV, sondern entspricht auch der Auffassung der ASK.
In der Empfehlung 17 des Gutachtens heißt es hierzu (Auszug):
„Leistungen, die eine gesamtgesellschaftliche Aufgabe erfüllen, sind perspektivisch vollständig über Bundesmittel zu erstatten. Eine Begrenzung von Bundesmitteln wird von der Kommission nicht befürwortet.“
Um welche finanzielle Größenordnung es hierbei geht, veranschaulicht die folgende einfache Überlegung (vgl. hierzu die ausführliche Beschreibung der Problematik in [2]):
Im Jahr 2024 hat die GRV insgesamt 134 Milliarden Euro für versicherungsfremde Leistungen ausgegeben. Von der Bundesregierung erstattet wurden ihr 90 Milliarden Euro, also lediglich 67 Prozent der Ausgaben. Für die Differenz von 44 Milliarden Euro musste die GRV aufkommen.
Insgesamt beliefen sich die Beitragseinnahmen der GRV im Jahr 2024 auf 303 Milliarden Euro. Nach Abzug der Ausgaben für versicherungsfremde Leistungen verblieben noch 259 Milliarden Euro zur Finanzierung regulärer Altersrenten. Hätten die Beitragseinnahmen der GRV in voller Höhe zur Verfügung gestanden, hätten alle Altersrenten im Mittel etwa 17 Prozent höher ausfallen können.
Anmerkungen zur „Rente mit 63“
Auch die „Rente mit 63“ ist eine versicherungsfremde Leistung. Sie wurde 2014 eingeführt, um auf diese Weise die Arbeitsleistung besonders langjährig Versicherter zu würdigen. Erwerbstätige, die mindestens 45 Jahre in die Gesetzliche Rente eingezahlt haben, können seitdem zwei Jahre vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen. Für viele ist es ein lukrativer Anreiz, vorzeitig aus dem Erwerbsleben auszuscheiden. Die Kosten hierfür beliefen sich im Jahr 2023 auf 13,3 Milliarden Euro.
Die ASK schlägt in der Empfehlung 6 nun vor, „den abschlagsfreien Renteneintritt für besonders langjährig Versicherte abzuschaffen“.
Das hat für viel Unmut gesorgt, da viele ältere Arbeitnehmer ihre bisherige Lebensplanung gefährdet sehen und damit rechnen müssen, zwei Jahre länger zu arbeiten. Die Unzufriedenheit ist nachvollziehbar und berechtigt, doch darf man nicht aus den Augen verlieren, dass es sich bei der „Rente mit 63“ um eine versicherungsfremde Leistung handelt. Und diese Ausgaben haben mit der Gesetzlichen Rente eigentlich gar nichts zu tun. Die GRV ist nur insofern davon betroffen, als die Regierung einen Großteil der Kosten rechtswidrig auf die GRV abgewälzt. Für die „Rente mit 63“ waren das im Jahr 2023 geschätzte 4,4 Milliarden Euro, also ein durchaus erheblicher Betrag. Doch würde der Bundeshaushalt von der Streichung weit mehr profitieren, nämlich um 8,9 Milliarden Euro – und wenn die Empfehlung 17 des Rentengutachtens vorher umgesetzt würde, sogar um den vollen Betrag von 13,3 Milliarden Euro.
Anmerkungen zur Hinterbliebenenrente
In der Empfehlung 13 geht die ASK auf Ausgaben für Hinterbliebenenrenten ein. Dort heißt es:
„Die Kommission empfiehlt, Reformoptionen zu prüfen, welche die Hinterbliebenenversorgung an die geänderten gesellschaftlichen Normen und Rahmenbedingungen anpassen.“
Um diese kryptische Aussage zu verstehen, muss man wissen, dass die Hinterbliebenenrente aus zwei Elementen besteht, einem Sockelbetrag und einem Aufstockungsbetrag.
Der Sockelbetrag folgt aus den Einzelrenten, auf die die Betroffenen bis zum Tode des Partners Anspruch hatten. Dabei werden die während der Ehe erworbenen Entgeltpunkte hälftig aufgeteilt. Das Vorgehen wird als Splittingverfahren bezeichnet und steht im Einklang mit dem Äquivalenzprinzip der Gesetzlichen Rente.
Da die auf diese Weise ermittelte Renten in der Regel nicht ausreichen, das bisherige Leben in der gewohnten Weise fortzuführen, werden die Renten noch spürbar aufgestockt. Auf diesen Aufstockungsbetrag, der (wie die „Rente mit 63“) eine versicherungsfremde Leistung ist, dürfte sich die obige, schwammig gehaltene Aussage beziehen. Zu einer konkreten Ausgestaltung der Empfehlung ist es nicht gekommen, weil die Kommission vermutlich keine Einigung erzielen konnte.
Und das ist nachvollziehbar. Denn der Betrag, um den es bei der Aufstockung geht, ist erheblich. Allein im Jahr 2023 flossen 18,7 Milliarden Euro in die Anhebung dieser Renten. Wenn die Aufstockung entfiele, würden die Hinterbliebenenrenten, gegenüber der heutigen Rechtslage, im Mittel um 40 Prozent zurückgehen.
Auch von der Kürzung der Hinterbliebenenrente würde vor allem der Bund profitieren.
Überlegungen zum gesetzlichen Renteneintrittsalter
Für die Festlegung der Regelaltersgrenze sind, neben gesundheitlichen Fragestellungen, zwei Aspekte von besonderer Bedeutung: zum einen die demographische und zum anderen die wirtschaftliche Entwicklung. Beide müssen bei einer sachlichen Diskussion angemessen berücksichtigt werden. Davon ist man im öffentlichen Diskurs weit entfernt. In der Regel wird ausschließlich demographisch argumentiert. Leider trifft das auch auf das Gutachten zu, das die Alterssicherungskommission vorgelegt hat.
Der wichtigste Parameter zur Beurteilung demographischer Veränderungen ist der Altersquotient. Er gibt Aufschluss über die „Zahl der Einwohner im Rentenalter“ in Relation zur „Zahl der Einwohner im Erwerbsalter“. Der seit Jahren zu beobachtende Anstieg des Koeffizienten weist darauf hin, dass eine konstante oder sogar rückläufige Zahl von Erwerbstätigen für die Renten von immer mehr Ruheständlern aufkommen muss.
Aus wirtschaftlicher Sicht ist die Produktivität die entscheidende Größe für die Finanzierbarkeit. Solange sich eine Volkswirtschaft insgesamt positiv entwickelt und die Produktivität ansteigt, können Renten für eine wachsende Zahl von Rentnern grundsätzlich auch von einer abnehmenden Zahl an Erwerbstätigen aufgebracht werden, ohne Letztere über Gebühr zu belasten.
Als im Jahr 1957 das umlagefinanzierte Rentensystem in Deutschland eingeführt wurde, lag die Regelaltersgrenze bei 65 Jahren. Zunächst galt sie nur für Männer, später dann auch für Frauen. Die Altersgrenze hatte bis 2011 Bestand, wurde also über einen Zeitraum von mehr als fünfzig Jahren nicht angehoben. Das ist erstaunlich, vor allem, weil der Altersquotient sich in dieser Zeit verdoppelte, die Zahl der Rentner also stark zunahm. Erklären lässt sich das nur über die Entwicklung der Produktivität, die sich gleichzeitig vervierfachte. Denn durch die Steigerung der Produktivität entstehen Spielräume, die es möglich machen, den Beitragssatz anzuheben und die Regelaltersgrenzen beizubehalten, ohne die Beitragszahler zu überfordern. Zwischen 1957 und 2011 stieg der Beitragssatz von 14,0 auf 19,9 Prozent.
Als im Jahr 2007 beschlossen wurde, die Regelaltersgrenze heraufzusetzen, stieß das in der Bevölkerung auf starke Ablehnung. Trotzdem wurde 2012 mit der Umsetzung begonnen. Seitdem wird das Rentenalter sukzessive angehoben. 2031 wir der Prozess abgeschlossen sein. Dann wird die Regelaltersgrenze bei 67 Jahren liegen.
Obwohl der Anhebungsprozess noch läuft, wird von interessierter Seite schon lautstark für weitere Anhebungen getrommelt. In die Schar der Befürworter hat sich auch die ASK eingereiht. Sie plädiert sogar für einen Automatismus, bei dem die Altersgrenze fest an die zu erwartende Steigerung der Lebenserwartung gekoppelt wird.
In der Empfehlung 5 heißt es hierzu (Auszug):
„Die Kommission empfiehlt, die Regelaltersgrenze nach 2031 bei einem weiteren Anstieg der Lebenserwartung moderat anzupassen. Die Regelaltersgrenze für den Renteneintritt soll so an die Lebenserwartung gekoppelt werden, dass sich die Änderungen der Lebenserwartung im Verhältnis 2:1 auf die Erwerbs- und die Rentenphase aufteilen. Ergäbe sich eine Entwicklung der Lebenserwartung anhand der aktuellen mittleren Annahmen des Statistischen Bundesamtes, würde das bedeuten, dass die Regelaltersgrenze im Zeitraum zwischen 2031 und 2041 schrittweise um etwa sechs Monate von 67 auf 67,5 Jahre angehoben würde.“
Wenn der Vorschlag umgesetzt wird und die Lebenserwartung wie angenommen ansteigt, wird sich das Rentenalter nach Einschätzung der ASK alle zwanzig Jahre um ein Jahr erhöhen. Das klingt zunächst nach wenig. Doch wirklich beurteilen kann man es nur, wenn man sich den Verlauf der Altersquotienten genauer angeschaut.
In Abb. 1 sind zu diesem Zweck die Verläufe für eine konstante Altersgrenze von 67 Jahren sowie für den von der ASK empfohlenen Anhebungsautomatismus (68+ Jahre) aufgetragen.
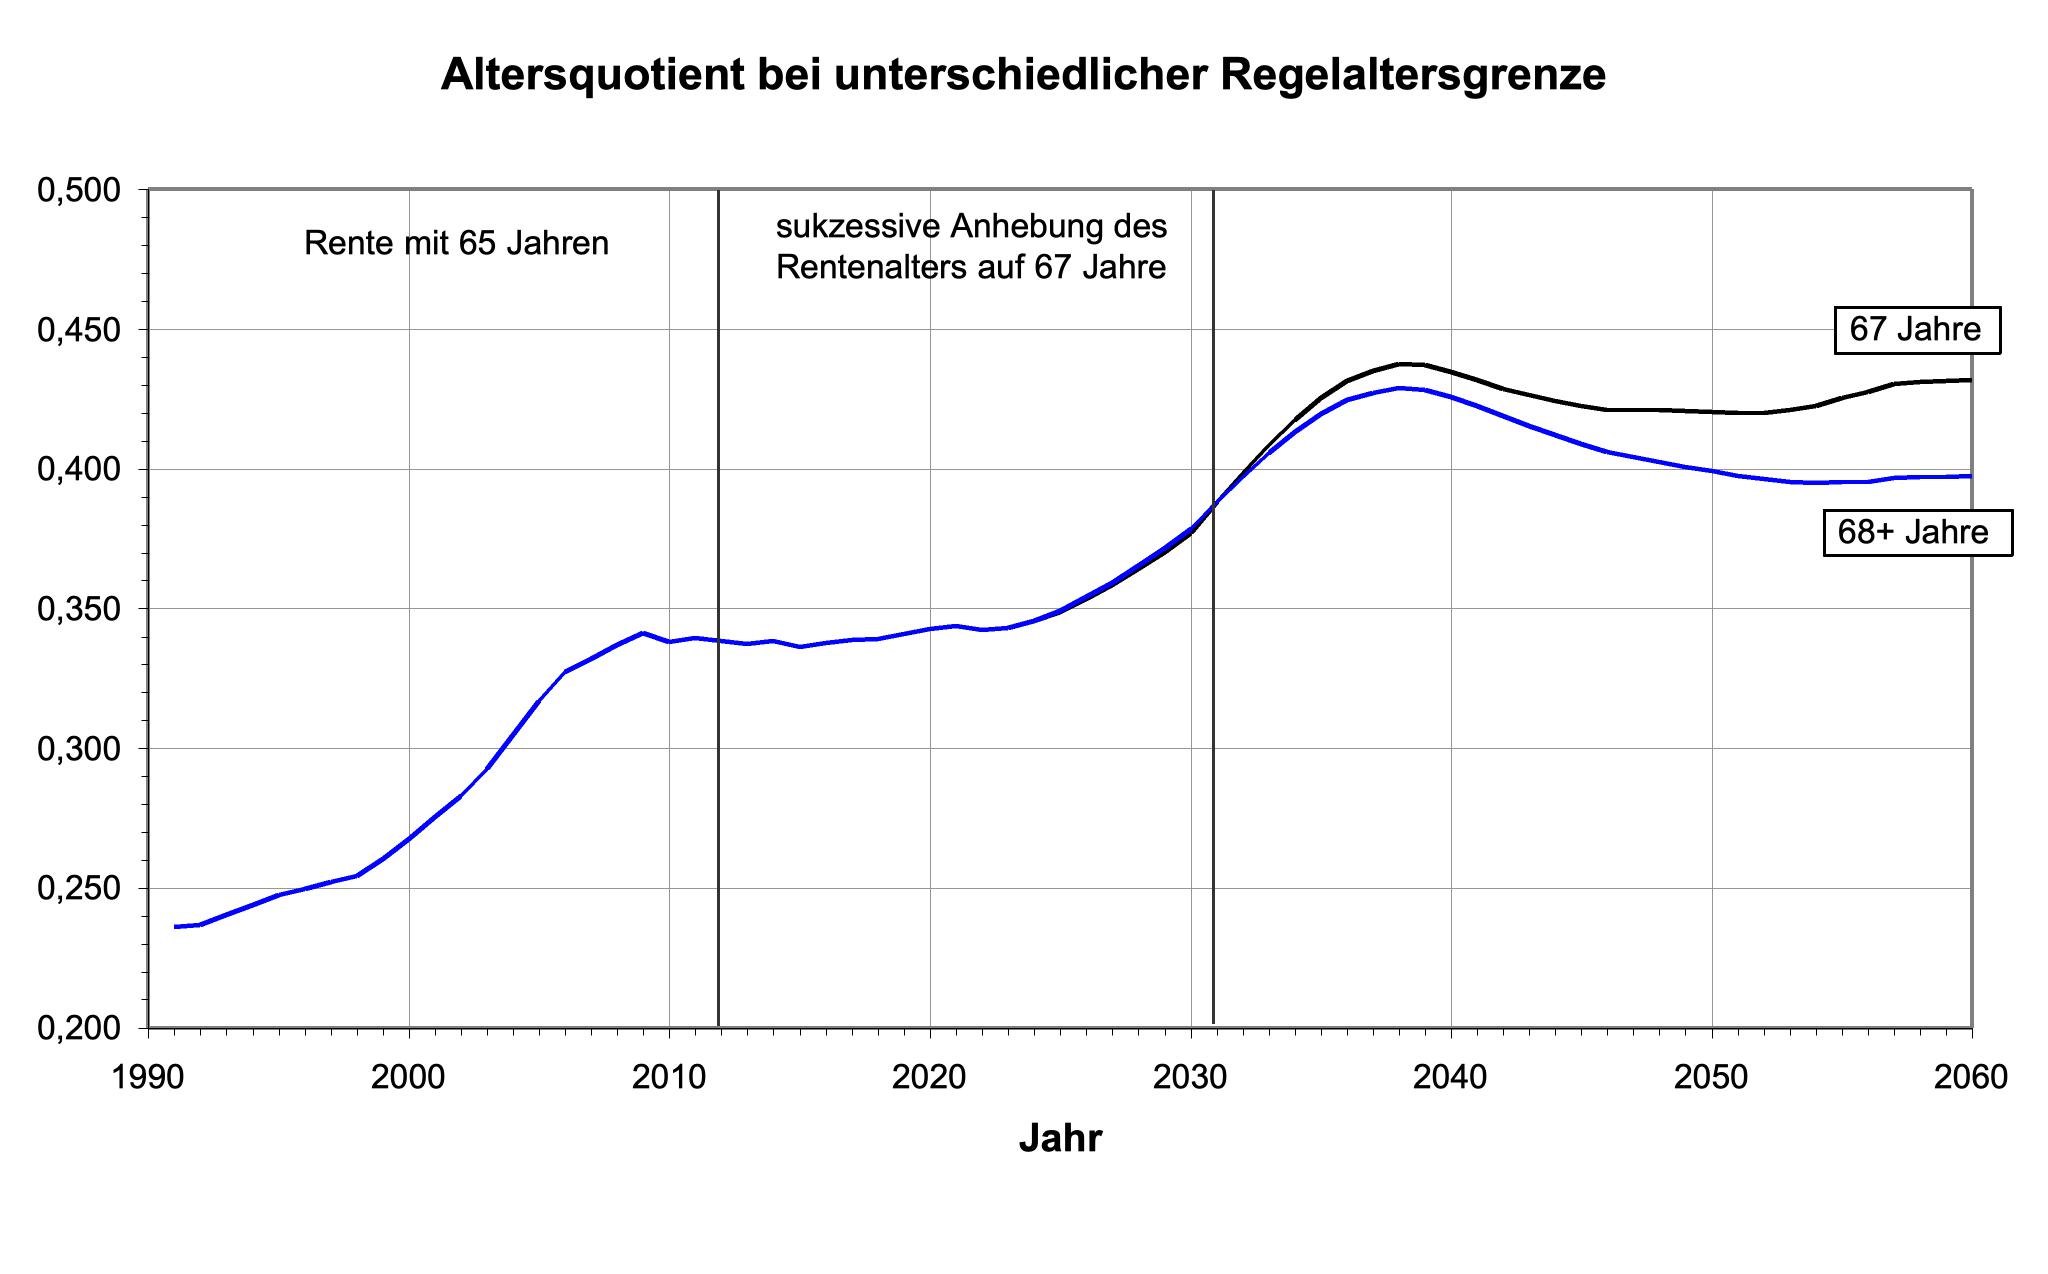
Abb. 1
Man erkennt, dass der Altersquotient zwischen 2025 und 2038 stark ansteigt. Das gilt sowohl für den Fall, dass die Altersgrenze bei 67 Jahren verbleibt, als auch für den Fall, dass die Altersgrenze angehoben wird (68+). Für diesen, rentenpolitisch durchaus problematischen Zeitabschnitt bringt die empfohlene Anhebung des Rentenalters kaum eine Entlastung. Die Verlaufsmaxima unterscheiden sich nur geringfügig.
Danach steigt der Altersquotient so oder so nicht weiter an. Bei der Rente mit 67 würde er sich für über zwanzig Jahre auf dem erreichten Niveau stabilisieren und bei der Rente mit 68+ unsinnigerweise sogar zurückgehen. Mit anderen Worten: Nach 2038 wird sich die demographische Situation spürbar entspannen. Zurückzuführen ist das auf den ausklingenden „Babyboomer-Effekt“.
Der von der ASK empfohlene Automatismus, der sich bei der Festlegung der Altersgrenze einzig an der Lebenserwartung orientiert, ist nicht geeignet, auf reale Entwicklungen angemessen zu reagieren, da hierbei zu viele wichtige Einflussfaktoren unberücksichtigt bleiben.
Auswirkungen der Kapitalrente auf die Gesetzliche Rente
Von allen Empfehlungen der Alterssicherungskommission ist die zur Einführung einer verpflichtenden Kapitalrente sicher die gravierendste und folgenreichste. Umso erstaunlicher ist, wie wenig darüber öffentlich diskutiert wird.
In der Empfehlung 28 wird ausgeführt, welchen Umfang die Kapitalrente haben soll und wie sie in das bestehende Rentensystem eingebunden werden soll.
„Die Kommission empfiehlt die Einführung einer obligatorischen kapitalgedeckten Rentenkomponente im Rahmen der GRV (gesetzliche Kapitalrente). Dazu sollen individuelle Kapitalkonten für die Beitragszahlenden eingerichtet werden. Empfohlen wird ein paritätisch finanzierter zusätzlicher Beitragssatz von zwei Prozent mit schrittweiser Einführung. Die Beiträge sollen nach schwedischem Vorbild zentral verwaltet und am Kapitalmarkt angelegt werden.
Die Kapitalrente soll im Rahmen der Gesamtreform dazu beitragen, dass längerfristig das Rentenniveau in der ersten Säule wieder spürbar ansteigt.“
Nach den Vorstellungen der ASK soll die Kapitalrente im Jahr 2028 mit einem Beitragssatz von 0,5 Prozent (bezogen auf den Bruttolohn) starten. In den darauffolgenden Jahren soll der Beitragssatz jeweils um 0,5 Prozent angehoben werden und im Jahr 2031 die endgültige Höhe von 2 Prozent erreichen.
Wenn die Empfehlung umgesetzt wird, wird die Gesetzliche Rente zukünftig aus zwei Teilen bestehen, einer umlage- und einer kapitalbasierten Komponente. Die GRV wird die Rentenbeiträge einziehen und die Gelder auf die beiden Finanzierungszweige verteilen.
Im Rahmen der vorliegenden Studie wird abzuschätzen sein, wie sich diese Änderung auf die Höhe der Renten auswirkt. Ausgehend vom Jahr 2024 wird ein Prognosezeitraum betrachtet, der sich bis 2060 erstreckt. Dabei wird auf ein Prognosemodell zurückgegriffen, das für das umlagebasierte Rentensystem entwickelt wurde und das in geeigneter Weise um eine kapitalgedeckte Komponente erweitert worden ist. Das ursprüngliche Prognosemodell ist in [3]] ausführlich beschrieben.
Für die Prognose wird von einer dynamischen wirtschaftlichen Entwicklung ausgegangen, mit einem gegenüber der Vergangenheit deutlich niedrigeren Zuwachs beim BIP (+0,6 Prozent p.a.) und einem Produktivitätswachstum von +0,5 Prozent pro Jahr. Die unbefriedigende Ausschöpfung des Beitragspotenzials und die hohen Ausgaben für ungedeckte versicherungsfremde Leistungen im Jahr 2024 werden unverändert in die Zukunft fortgeschrieben (vgl. [2]).
Die Prognosen basieren grundsätzlich auf preisbereinigten Werten. Entsprechend sind auch die Ergebnisse zu interpretieren. Als Basisjahr dient das Jahr 2024. Auch die unterstellten Renditen für die Kapitalrente gelten für preisbereinigte Werte (reale Verzinsung). Bei einer mittleren Teuerungsrate von 2 Prozent läge der nominale Zins jeweils zwei Prozentpunkte über dem realen Zins.
Zur Beitragssatzentwicklung finden sich im ASK-Gutachten keine konkreten Angaben. Doch kann man aus der Abbildung 5 im Anhang des Gutachtens ersehen, wie sich die ASK die weitere Entwicklung (bis 2050) vorstellt. Die Beitragssätze, mit denen hier gearbeitet wird, sind dieser Abbildung entnommen und von mir bis 2060 fortgeschrieben worden (vgl. Abb. 2).
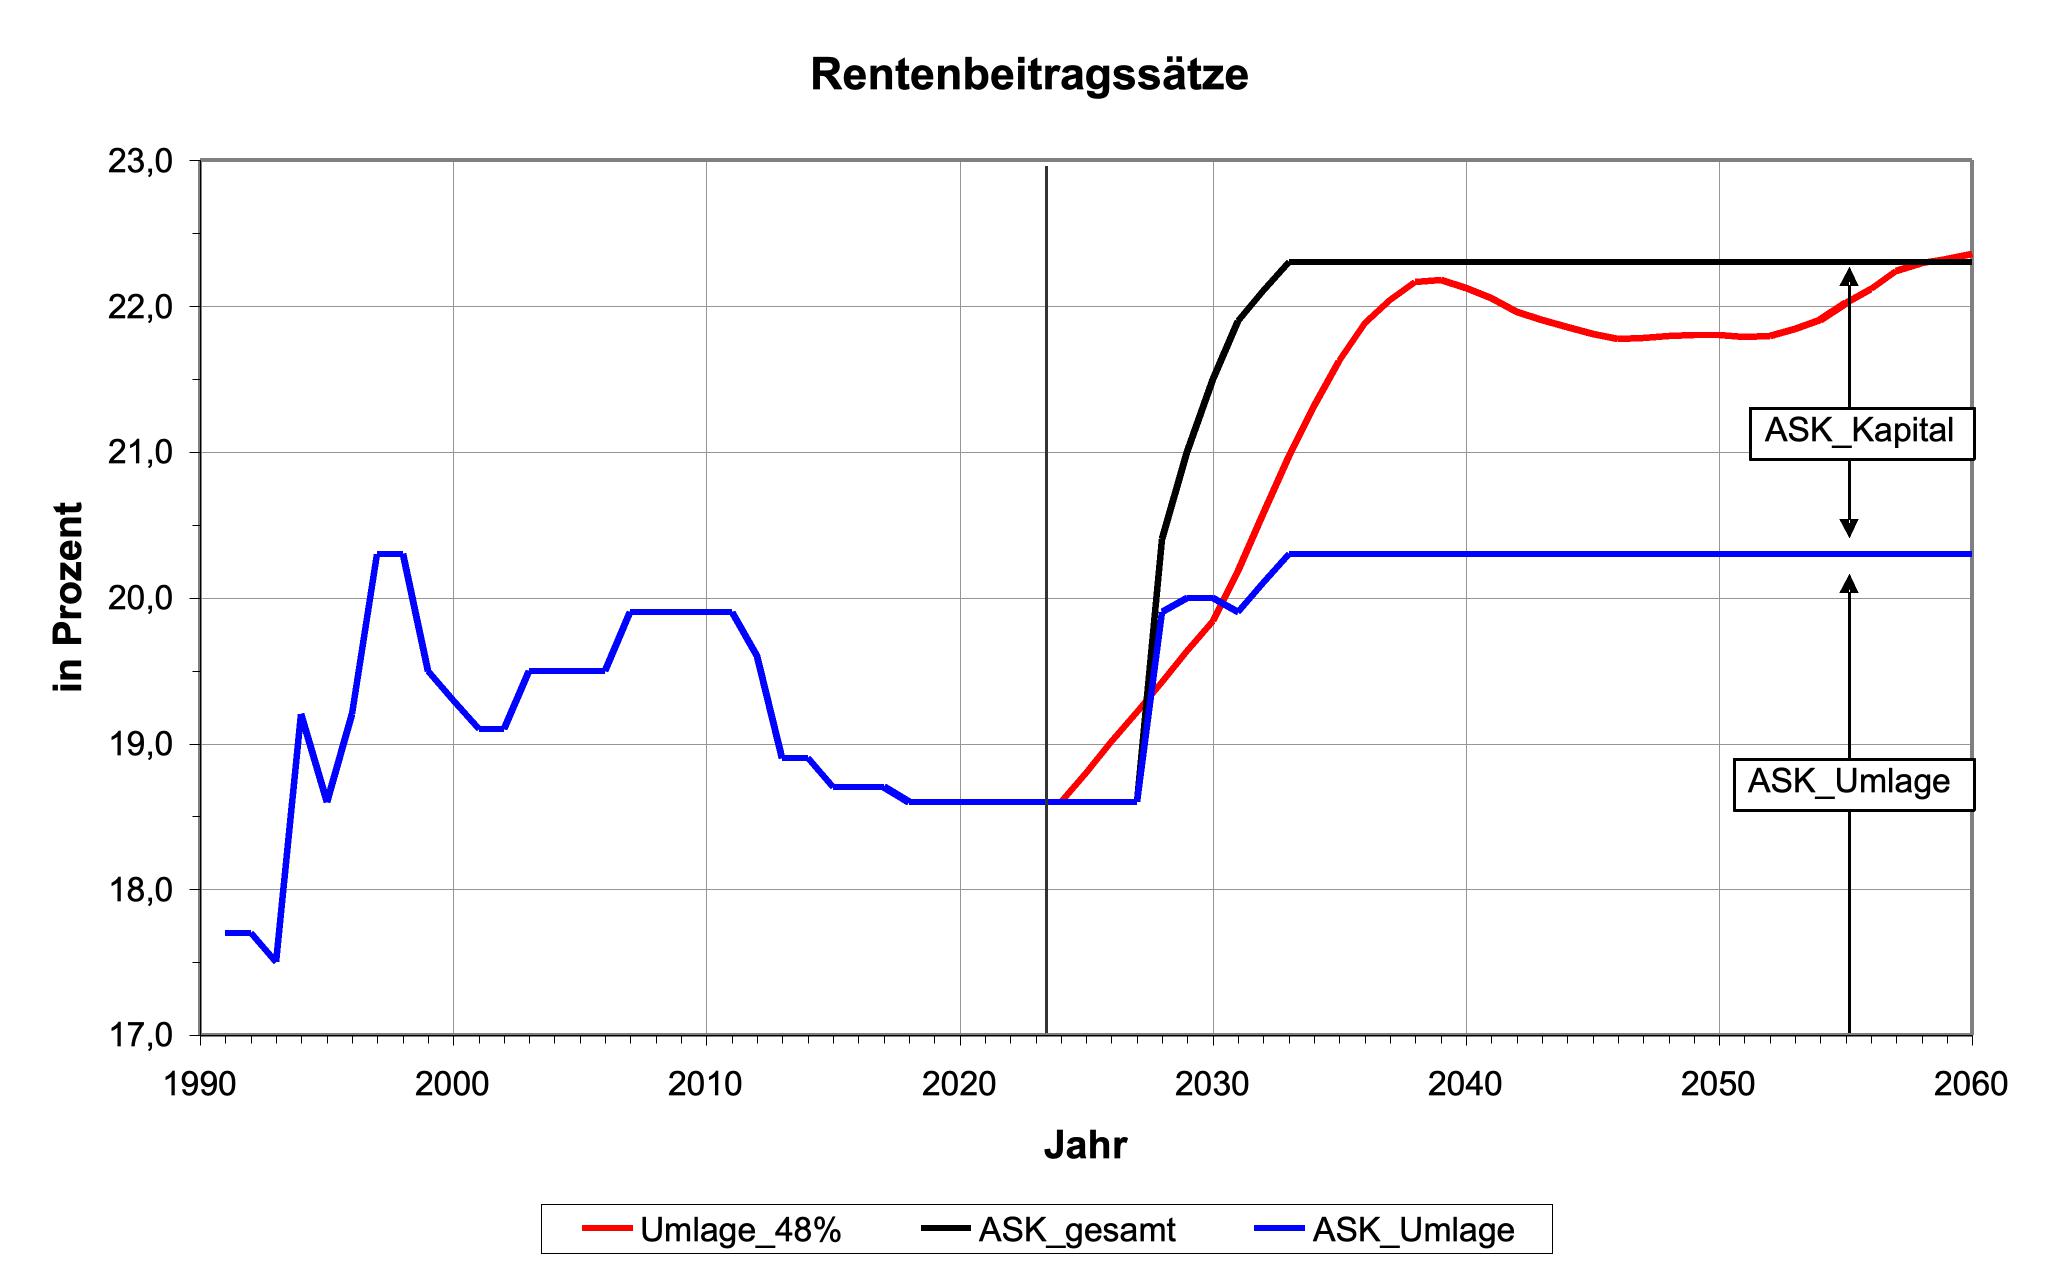
Abb. 2
Wie bereits oben ausgeführt, plädiert die ASK dafür, die Regelaltersgrenze im Verhältnis 2:1 (Arbeit zu Rente) an die steigende Lebenserwartung zu koppeln. Dadurch würde die Altersgrenze, der ASK zufolge, bis 2060 auf 68,5 Jahre ansteigen. In den weiteren Überlegungen wird davon ausgegangen, dass diese Annahme zutrifft.
Prognosen sind für die verschiedenen in Abbildung 2 dargestellten Beitragssatzentwicklungen durchgerechnet worden.
Bei den unterstellten Beitragssatzentwicklungen handelt es sich zum einen um ein Szenario, bei dem das bisherige Umlagesystem beibehalten wird und der Beitragssatz sich so entwickelt, dass ein Netto-Rentenniveau von 48 Prozent sichergestellt werden kann (rote Linie in Abb. 2); und zum anderen um eine Entwicklung der Beitragssätze, die aus dem ASK-Gutachten abgeleitet ist. Der Beitragssatz für den umlagefinanzierten Teil der Rente (ASK_Umlage) ergibt sich dabei zwangsläufig aus dem Gesamtbeitragssatz (ASK_gesamt) und den empfohlenen Beitragssätzen für die Kapitalrente (ASK_Kapital).
ASK_Umlage = ASK_gesamt minus ASK_Kapital.
Auf Grundlage der im Rentengutachten formulierten Reformvorschläge, den oben skizzierten wirtschaftlichen und demographischen Rahmenbedingungen sowie den in Abbildung 2 unterstellten Beitragssätzen sind die Prognoserechnungen durchgeführt worden.
Da sich der Umbau der Gesetzlichen Rente – weg vom reinen Umlagesystem, hin zu einem teilweise auf Kapitaldeckung beruhenden System – auf Bestandsrentner (Altrentner) und Zugangsrentner (Neurentner) unterschiedlich auswirkt, werden auch die Ergebnisse getrennt präsentiert.
Dargestellt werden jeweils die zu erwartenden Verläufe für die Netto-Standardrente, also die Rente, die man nach 45 Beitragsjahren im statistischen Mittel erwarten kann, und für das Netto-Rentenniveau. Bei Letzterem wird die Höhe der Netto-Standardrente in Relation zur Höhe des Nettolohns (vor Steuern) betrachtet. Es ist sicherlich die wichtigste und aussagekräftigste Kenngröße zur Beurteilung von Rentenentwicklungen.
Prognoseergebnisse für Bestandsrentner
Als Bestandsrentner gelten alle Personen, die bereits im Ruhestand waren, als die Kapitalrente eingeführt wurde, die also keine Möglichkeit hatten, in diese einzuzahlen. Diese Menschen müssen mit einer Rentenentwicklung rechnen, wie in den Abbildungen 3 und 4 dargestellt.
Die Abbildungen beschränken sich nicht auf die Wiedergabe der Prognoseergebnisse, sondern zeigen auch, wie die Entwicklung in der Vergangenheit verlief. Man erkennt den starken Rückgang der Netto-Standardrente zwischen 1990 und 2008 und sieht, wie sie nach einer sechsjährigen Phase relativer Konstanz ab dem Jahr 2014 (erstmals nach langer Zeit) wieder ansteigt.
Wenn das bisherige Umlagesystem beibehalten würde und ein Beitragssatz wie in Abbildung 2 mit der roten Linie skizziert gelten würde, könnte sich die steigende Tendenz auch nach 2024 fortsetzen. Preisbereinigt wäre dann im Jahr 2060 mit einer monatlichen Rente von 1.800 Euro zu rechnen.
Sollte hingegen die Kapitalrente in der von der ASK vorgeschlagenen Form eingeführt werden, würde die Netto-Standardrente stark zurückgehen: von 1.572 Euro (2027) auf 1.468 Euro (2031). Das entspricht einem Rückgang um 6,6 Prozent. Und die Lücke bliebe über den gesamten Prognosezeitraum hinweg bestehen, würde sich bis 2060 sogar noch um 28 Euro vergrößern.
Im Jahr 2060 könnte die absurde Situation eintreten, dass ein Bestandsrentner nach 45 Beitragsjahren mit einer (preisbereinigten) Rente auskommen muss, die niedriger ist als die seiner Eltern – möglicherweise sogar die seiner Großeltern – im Jahr 1991.
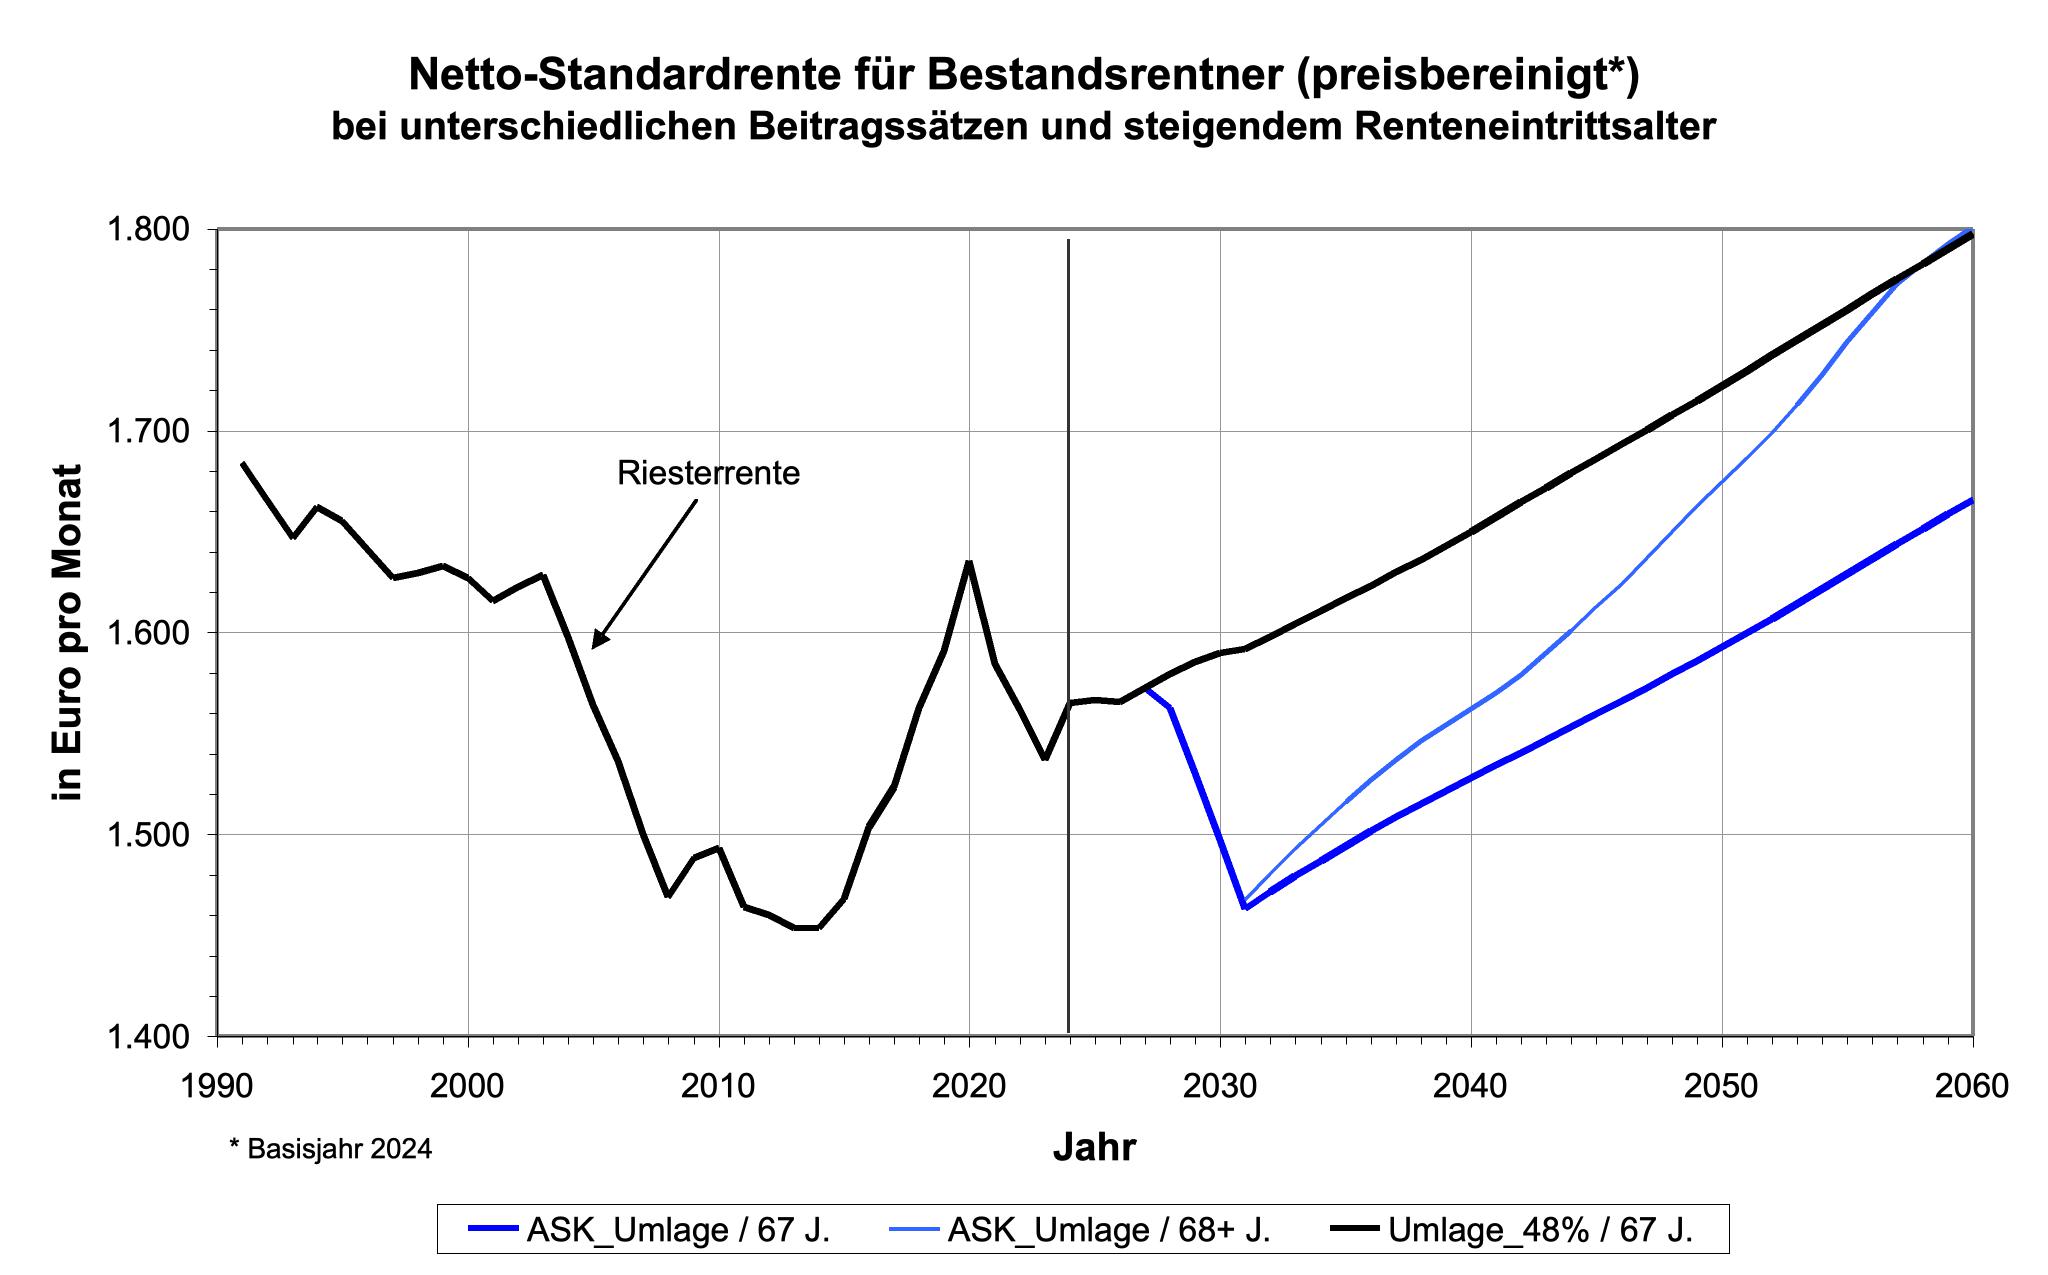
Abb. 3
Vermutlich wird mancher einwenden, dass eine solche Entwicklung ausgeschlossen ist, weil es ja eine Schutzklausel gibt, die Rentenkürzungen verbietet. Und diese Klausel gibt es tatsächlich, doch bezieht sie sich nicht auf preisbereinigte Werte. Wenn Renten angesichts einer jährlichen Teuerungsrate von 2 Prozent vier Jahre in Folge nicht steigen, verringert das die Kaufkraft der Rente um 8,2 Prozent. Für Betroffene kommt das einer Rentenkürzung gleich, widerspricht jedoch nicht der „Rentengarantie“.
Ob sich die ASK der Problematik, von der letztlich alle Bestandsrentner betroffen wären, bewusst ist, bleibt unklar. Konkrete Empfehlungen, wie einer solchen, für die Bestandsrentner bedrohlichen Entwicklung begegnet werden könnte, finden sich in dem Gutachten nicht.
Liest man die schwer verständlichen Erläuterungen zur Empfehlung 14, in der es um die Ausgestaltung der Dämpfungsfaktoren in der Rentenformel geht, hat man allerdings den Eindruck, dass sich die ASK des Problems durchaus bewusst ist. Dort heißt es:
„Die konkrete Implementierung dieser Dämpfungsfaktoren soll so erfolgen, dass das Rentenniveau (inkl. gesetzlicher Kapitalrente) unter Berücksichtigung des gesamten vorgeschlagenen Reformpakets weder für den Rentenbestand noch für die künftigen Rentenzugänge geringer ausfällt als nach dem geltenden Recht, das ohne Reformen nach 2031 gültig wäre.“
Und im nachfolgenden Absatz wird weiter ausgeführt:
„In der Gesamtschau der Reformen beteiligen sich dadurch (gemeint ist die Reaktivierung der Dämpfungsfaktoren, d. V.) auch die älteren Generationen stärker an der nachhaltigen Finanzierung des umlagefinanzierten Alterssicherungssystems, ohne, im Vergleich zum heutigen Recht, Einschnitte im Sicherungsniveau in Kauf nehmen zu müssen.“
Das klingt zunächst beruhigend, doch entscheidend für das Verständnis der Aussagen ist der wiederholte Hinweis auf das geltende Recht. Denn das ist, nach Auffassung der ASK, seit 2018 ausgesetzt. Seitdem dürfen die jährlichen Rentenanpassungen nicht mehr dazu führen, dass das Netto-Rentenniveau unter 48 Prozent absinkt. Um das gewährleisten zu können, wurden die Dämpfungsfaktoren in der Rentenformel außer Kraft gesetzt. Dass die geänderte Prioritätensetzung die erhoffte Wirkung gehabt hat, zeigt ein Blick auf die Abbildung 4.
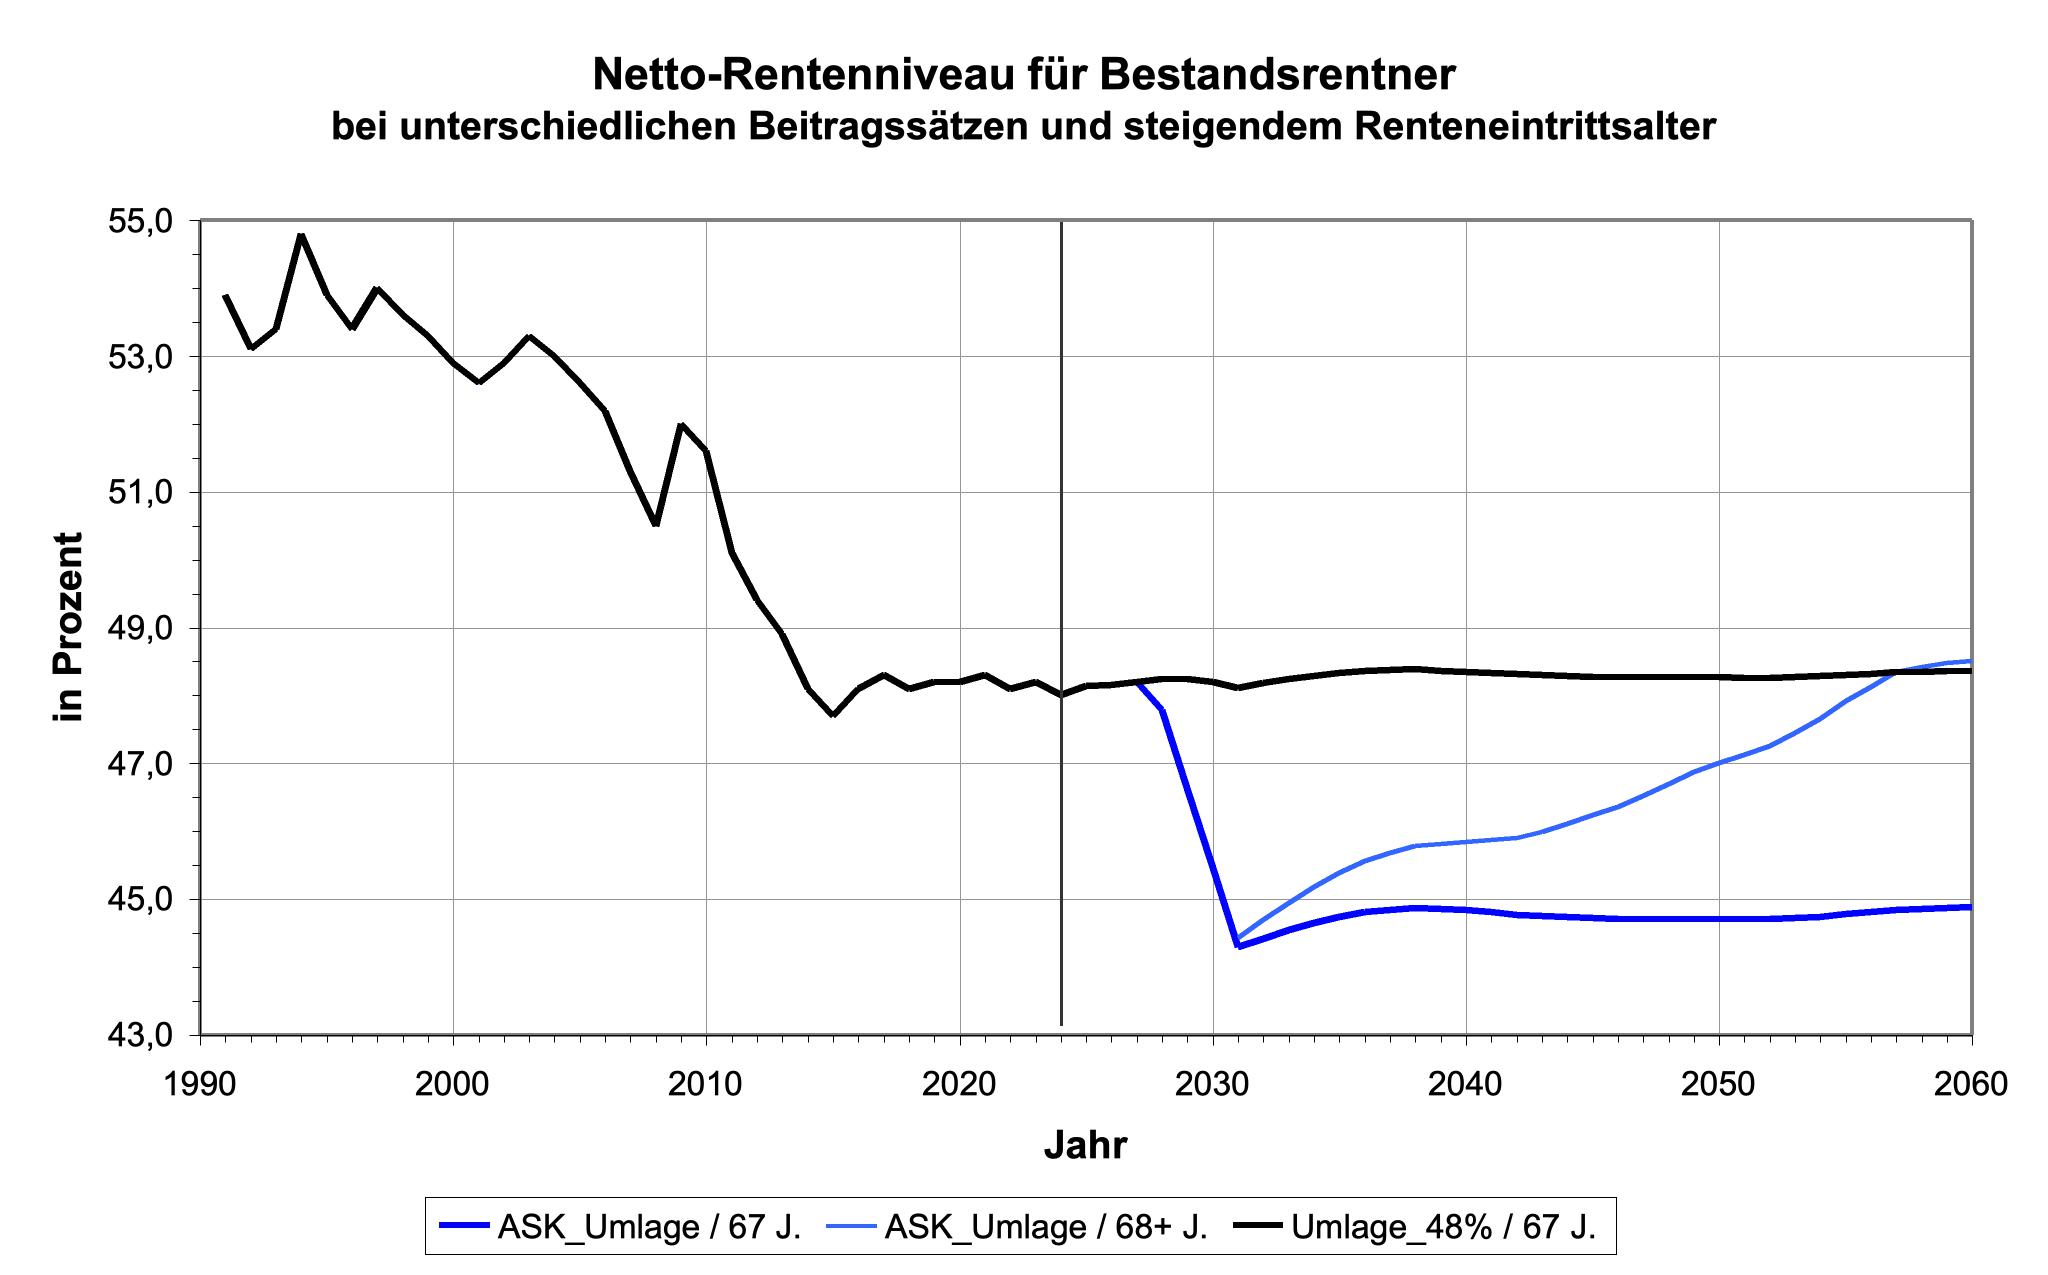
Abb. 4
Die ASK plädiert nun dafür, die Ausnahmeregelung nicht zu verlängern, sondern die alte Rentenformel mit Beitragssatz- und Nachhaltigkeitsfaktor zu reaktivieren. Und der Nachhaltigkeitsfaktor sollte ihrer Auffassung nach noch „moderat verstärkt werden“. Damit wäre ein entscheidendes Hindernis aus dem Weg geräumt, das dem in Abbildung 3 prognostizierten Rückgang der Renten noch im Wege stünde.
Verbal spricht sich die ASK in Empfehlung 14 dafür aus, „die Kopplung der Rentenentwicklung an die Lohnentwicklung beizubehalten“, doch de facto sorgt sie mit ihren Empfehlungen dafür, dass das Rentenniveau deutlich zurückgeht. Ursache für den Rückgang des Niveaus auf unter 45 Prozent sind die ungenügenden Beitragsätze nach Einführung der Kapitalrente. Eine ähnliche Entwicklung war im Übrigen schon in der Zeit nach 2003 zu beobachten, als die Riesterrente eingeführt wurde (vgl. Abb. 4).
Wenn das bisherige Umlagesystem mit angemessenen Beitragssätzen fortgeführt würde (siehe die rote Linie in Abb. 2), könnte ein konstantes Netto-Rentenniveau von 48 Prozent problemlos bis 2060 gehalten werden.
Eine Möglichkeit, Renten zu erhöhen, eröffnet sich immer, wenn die Regelaltersgrenze angehoben wird (68+), da die Zahl der Rentner langsamer ansteigt als bei gleichbleibendem Rentenalter. Pro Rentner stehen dann mehr Mittel für Rentenzahlungen zur Verfügung. Auf diese Weise kann auch das abgesenkte Rentenniveau für Bestandsrentner wieder auf 48 Prozent angehoben werden (siehe die hellblaue Linie in Abb. 4). Allerdings würden die Bestandsrentner nur sehr eingeschränkt davon profitieren, da ihre Zahl von Jahr zu Jahr geringer wird und im Jahr 2060 nur noch wenige überhaupt am Leben wären.
Auch muss man sich darüber im Klaren sein, dass es sich nicht um einen zwangsläufigen Automatismus handelt. Die zusätzlichen Mittel können zur Anhebung regulärer Altersrenten genutzt werden, können aber auch anderweitig ausgegeben werden. Eine gut gefüllte Rentenkasse weckt, wie ein Blick in die Vergangenheit zeigt, immer auch Begehrlichkeiten.
So gab es in den 2010er-Jahren in Deutschland eine durchaus vergleichbare Situation. Auch damals war die Rentenkasse aufgrund der sukzessiven Anhebung der Regelaltersgrenze von 65 auf 67 Jahre gut gefüllt. Die höheren Einnahmen hätten nicht nur gereicht, höhere Renten auszuzahlen, sondern auch das Rentenniveau (nach Jahren des Niedergangs) deutlich anzuheben. Letzteres unterblieb jedoch, wie man aus Abbildung 4 ersehen kann.
Stattdessen wurden die zusätzlichen Mittel zur Finanzierung versicherungsfremder Leistungen verwendet (vgl. [2]). Die Ausgaben der GRV für ungedeckte versicherungsfremde Leistungen stiegen folgerichtig von 15 Milliarden Euro im Jahr 2012 auf 42 Milliarden Euro im Jahr 2020. Und das Rentenniveau verblieb auf dem abgesenkten Niveau von 48 Prozent.
Rein fiskal-technisch wäre es natürlich kein Problem, die Rentenlücke, die sich für Bestandsrentner auftut, durch Bundeszuschüsse zu schließen. Doch müsste die Regierung dafür viel Geld in die Hand nehmen. Der Abbildung 5 kann man entnehmen, wie hoch die Zuschüsse für eine Haltelinie von 48 Prozent ausfallen müssten.
Bei einer angenommenen Regelaltersgrenze von 67 Jahren würden sich die Subventionen auf bis zu 18 Milliarden Euro pro Jahr belaufen, bei einer Rente mit 68+ auf 14 Milliarden Euro. Danach könnten die Zuschüsse kontinuierlich zurückgefahren werden. Dass die erforderlichen Zuschüsse nicht von Beginn an stetig zurückgehen, wie man es eigentlich erwarten würde, ist auf den relativ hohen Gesamtbeitragssatz in den ersten Jahren nach Einführung der Kapitalrente zurückzuführen.
Für den gesamten Prognosezeitraum ist bei der Rente mit 67 mit einem Subventionsbedarf von 223 Milliarden Euro zu rechnen. Im Falle einer Anhebung der Altersgrenze auf 68+ würde der Betrag auf 154 Milliarden Euro zurückgehen.
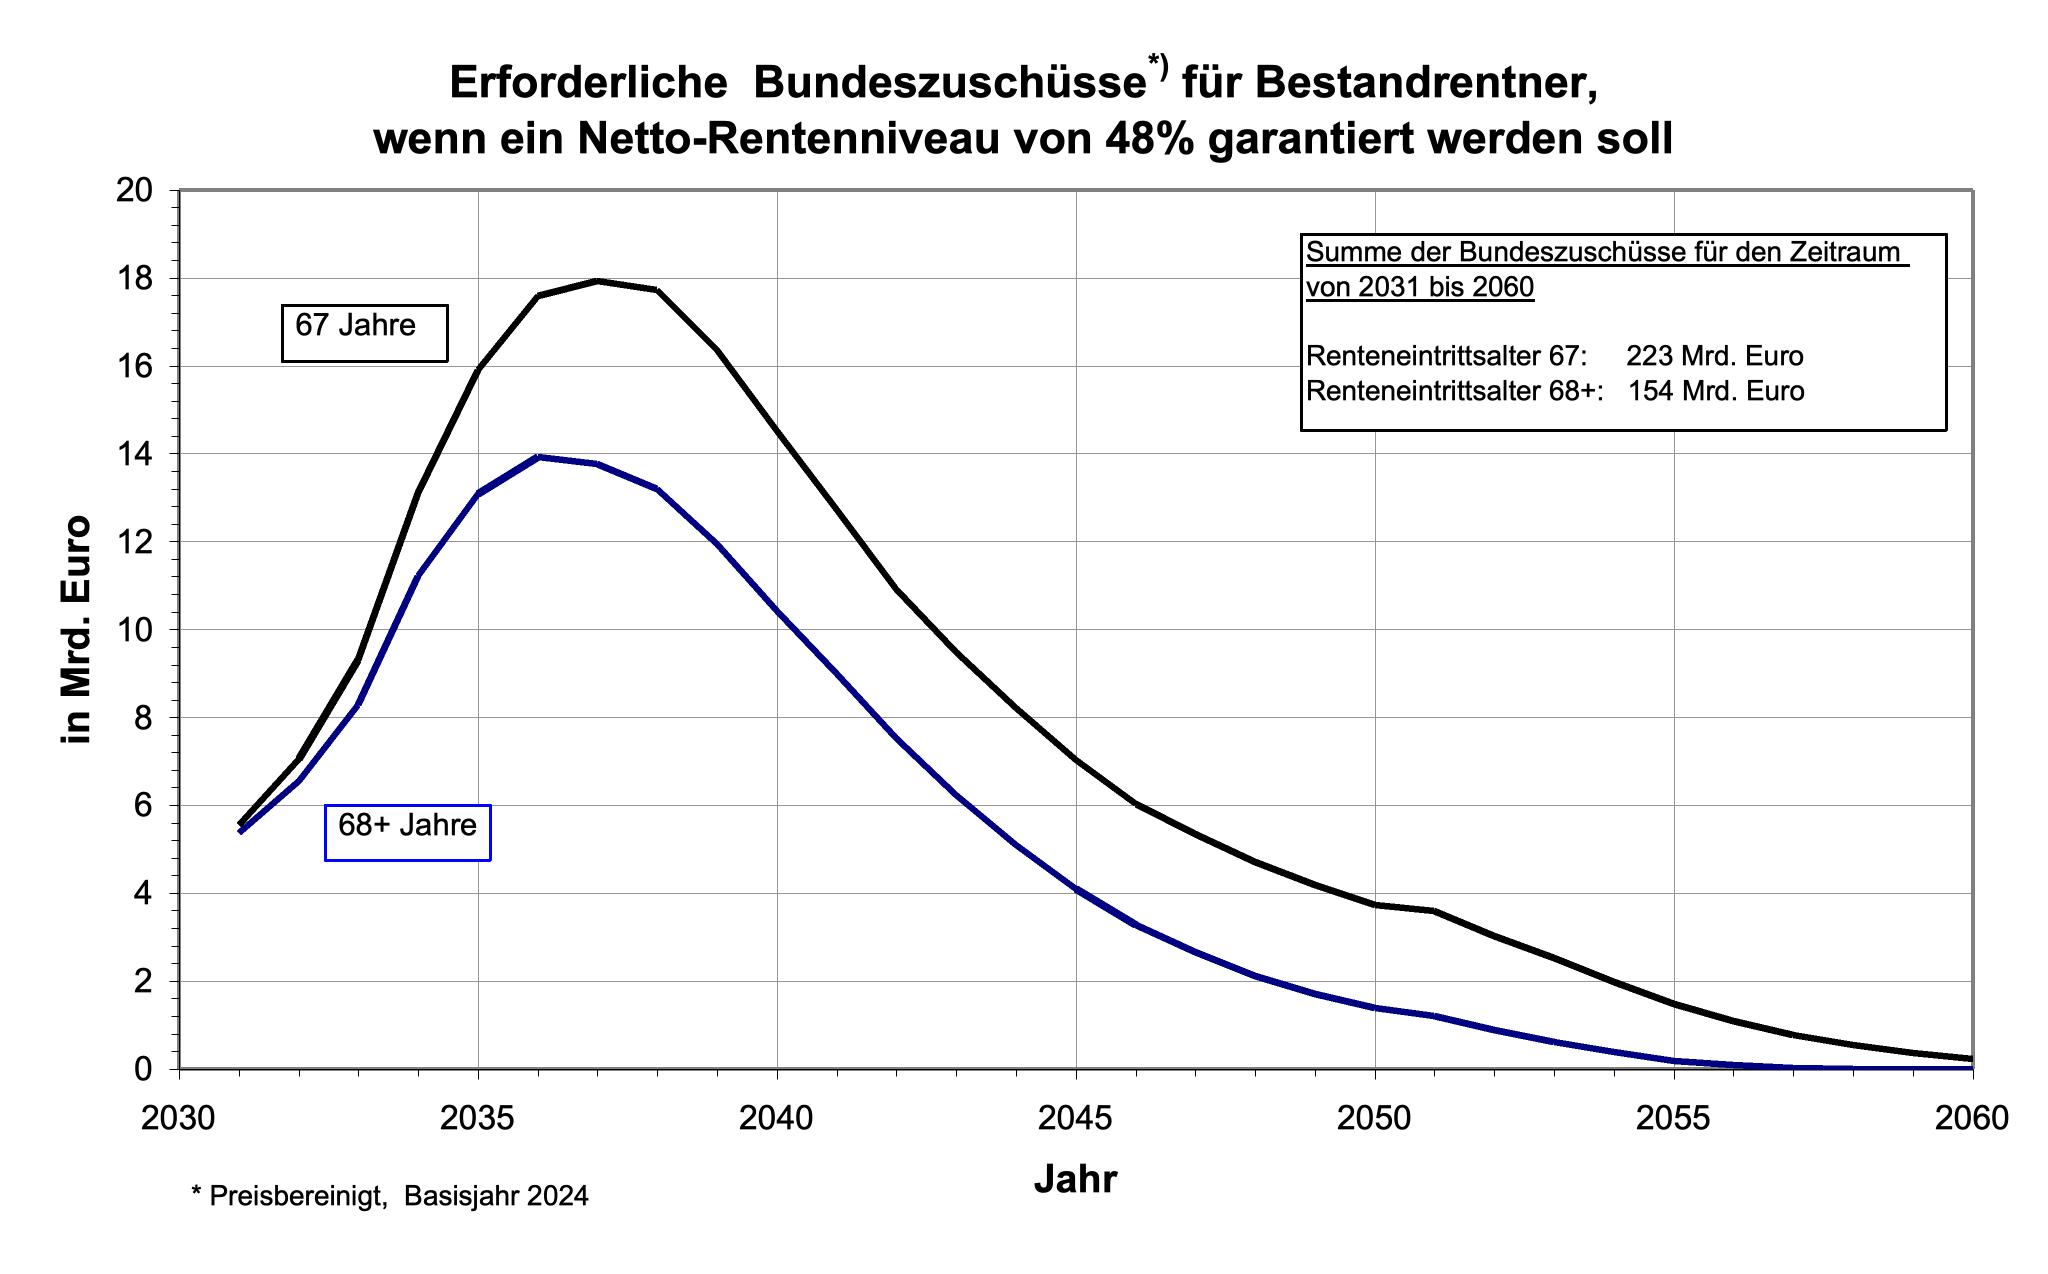
Abb. 5
Betroffene würden die Subventionen sicher nicht als Almosen ansehen, sondern als angemessenen Ausgleich für die Rentenkürzungen, die ihnen für den Aufbau der Kapitalrente abverlangt werden – einer Rente, von der sie selbst nichts haben und von der noch nicht einmal sicher ist, ob bzw. in welchem Umfang die Jüngeren davon profitieren werden.
Nur eines steht bereits heute fest: Wenn die Empfehlung 28 der ASK in der vorgesehenen Form umgesetzt wird, werden bis 2060 (preisbereinigt) etwa 1.000.000.000.000 Euro (eine Billion Euro) an Beiträgen in die Kapitalrente fließen. Der Betrag entspricht etwa dem Bundeshaushalt zweier Jahre.
Prognoseergebnisse für Zugangsrentner
Der Aufbau einer kapitalgedeckten Säule unter dem Dach der Gesetzlichen Rente sollte, wenn es nach der ASK geht, 2028 beginnen. Der Beitragssatz soll zunächst 0,5 Prozent betragen und bis 2031 stufenweise auf 2 Prozent des Bruttolohns angehoben werden.
Alle Ruheständler, die vor Rentenbeginn Beiträge in die Kapitalrente eingezahlt haben, werden im Weiteren, unabhängig von der Dauer der Einzahlung, als Zugangsrentner bezeichnet. Für diese Menschen setzt sich die Gesetzliche Rente zukünftig aus zwei Teilen zusammen, einer umlage- und einer kapitalbasierten Komponente. Im Prognoseprozess werden diese getrennt behandelt, da ihre Entwicklung von unterschiedlichen Faktoren abhängt.
Für den umlagefinanzierten Teil der Rente ist auf die Prognoseergebnisse der Bestandsrentner zurückgegriffen worden, während für die kapitalbasierte Komponente ein eigener Modellansatz entwickelt wurde, bei dem die Zinsen die entscheidende Einflussgröße sind. Um deren Wirkung auf die spätere Rente abzuschätzen, sind drei Szenarien mit unterschiedlichen Annahmen zur Zinsentwicklung durchgerechnet worden: für eine mittlere jährliche Verzinsung von 0 Prozent, von 2 Prozent und von 4 Prozent.
Die Zinsangaben beziehen sich jeweils auf preisbereinigte Werte, entsprechen also der realen und nicht der nominalen Verzinsung. Unterstellt man eine Inflationsrate von 2 Prozent, so lägen die zugehörigen Nominalzinsen bei 2 Prozent, 4 Prozent und 6 Prozent.
In den Prognosen wird von einer gleichmäßigen, ungestörten Zinsentwicklung ausgegangen. Das ist die idealisierte Sichtweise auf eine Problematik, die von Unsicherheiten und Unwägbarkeiten geprägt ist. Langfristige Geldanlagen sind immer mit Risiken behaftet und können in extremen Fällen mit massiven Verlusten einhergehen. In den Prognosemodellen wird das nicht berücksichtigt, und auch bei der Interpretation der Ergebnisse wird darauf nicht eingegangen, doch sollte man es stets im Hinterkopf behalten.
Aktuellstes Negativbeispiel ist die Rentenversicherung der Berliner Zahnärzte, wo fast die Hälfte der Einlagen durch riskante Investitionen „verzockt“ worden ist. Das Risiko ist besonders dann groß, wenn bei Investitionsentscheidungen nicht die Sicherheit, sondern die „Renditeorientierung“ im Vordergrund steht. Diese Anlagestrategie wird von der ASK in den Erläuterungen zur Empfehlung 28 ausdrücklich empfohlen.
Was aus dem Gutachten der ASK nicht hervorgeht, ist, mit welchen Abzügen Rentner bei der Auszahlung rechnen müssen. Wird die Kapitalrente, wenn Empfehlung 17 nicht vollständig umgesetzt wird, auch zur Finanzierung versicherungsfremder Leistungen herangezogen oder nicht? Und wie sieht es mit Sozialabgaben aus? Müssen diese in gleicher Weise wie bei der Umlagerente abgeführt werden? Zu beiden Punkten finden sich im Rentengutachten keine Hinweise oder Empfehlungen. Lediglich auf die Verwaltungskosten wird eingegangen. Diese sollten sich auf maximal 0,1 Prozent des Kapitalstocks belaufen. Bei einem Kapitalstock von einer Billion Euro läge die Obergrenze dann bei einer Milliarde Euro jährlich.
Aus Gründen der Vergleichbarkeit der Ergebnisse wird davon ausgegangen, dass Umlage- und Kapitalrente gleichermaßen mit Sozialabgaben belastet werden. Als Vergleichsmaßstab zur Beurteilung der Kapitalrente dient die Rentenentwicklung, die zu erwarten wäre, wenn das bisherige Umlagesystem beibehalten würde und der Beitragssatz sich wie in Abbildung 2 dargestellt entwickelt (rote Linie).
Wichtig für das Verständnis der Resultate ist noch, dass zwar wiederum Standardrenten betrachtet werden, sich diese jetzt jedoch aus zwei Teilen mit unterschiedlich langen Einzahlphasen zusammensetzen. Während der umlagebasierten Komponente weiterhin 45 Beitragsjahre zugrunde liegen, hängt die Zahl der Beitragsjahre bei der Kapitalrente von der Dauer der Einzahlung ab und kann maximal 32 Jahre betragen (von 2028 bis 2060).
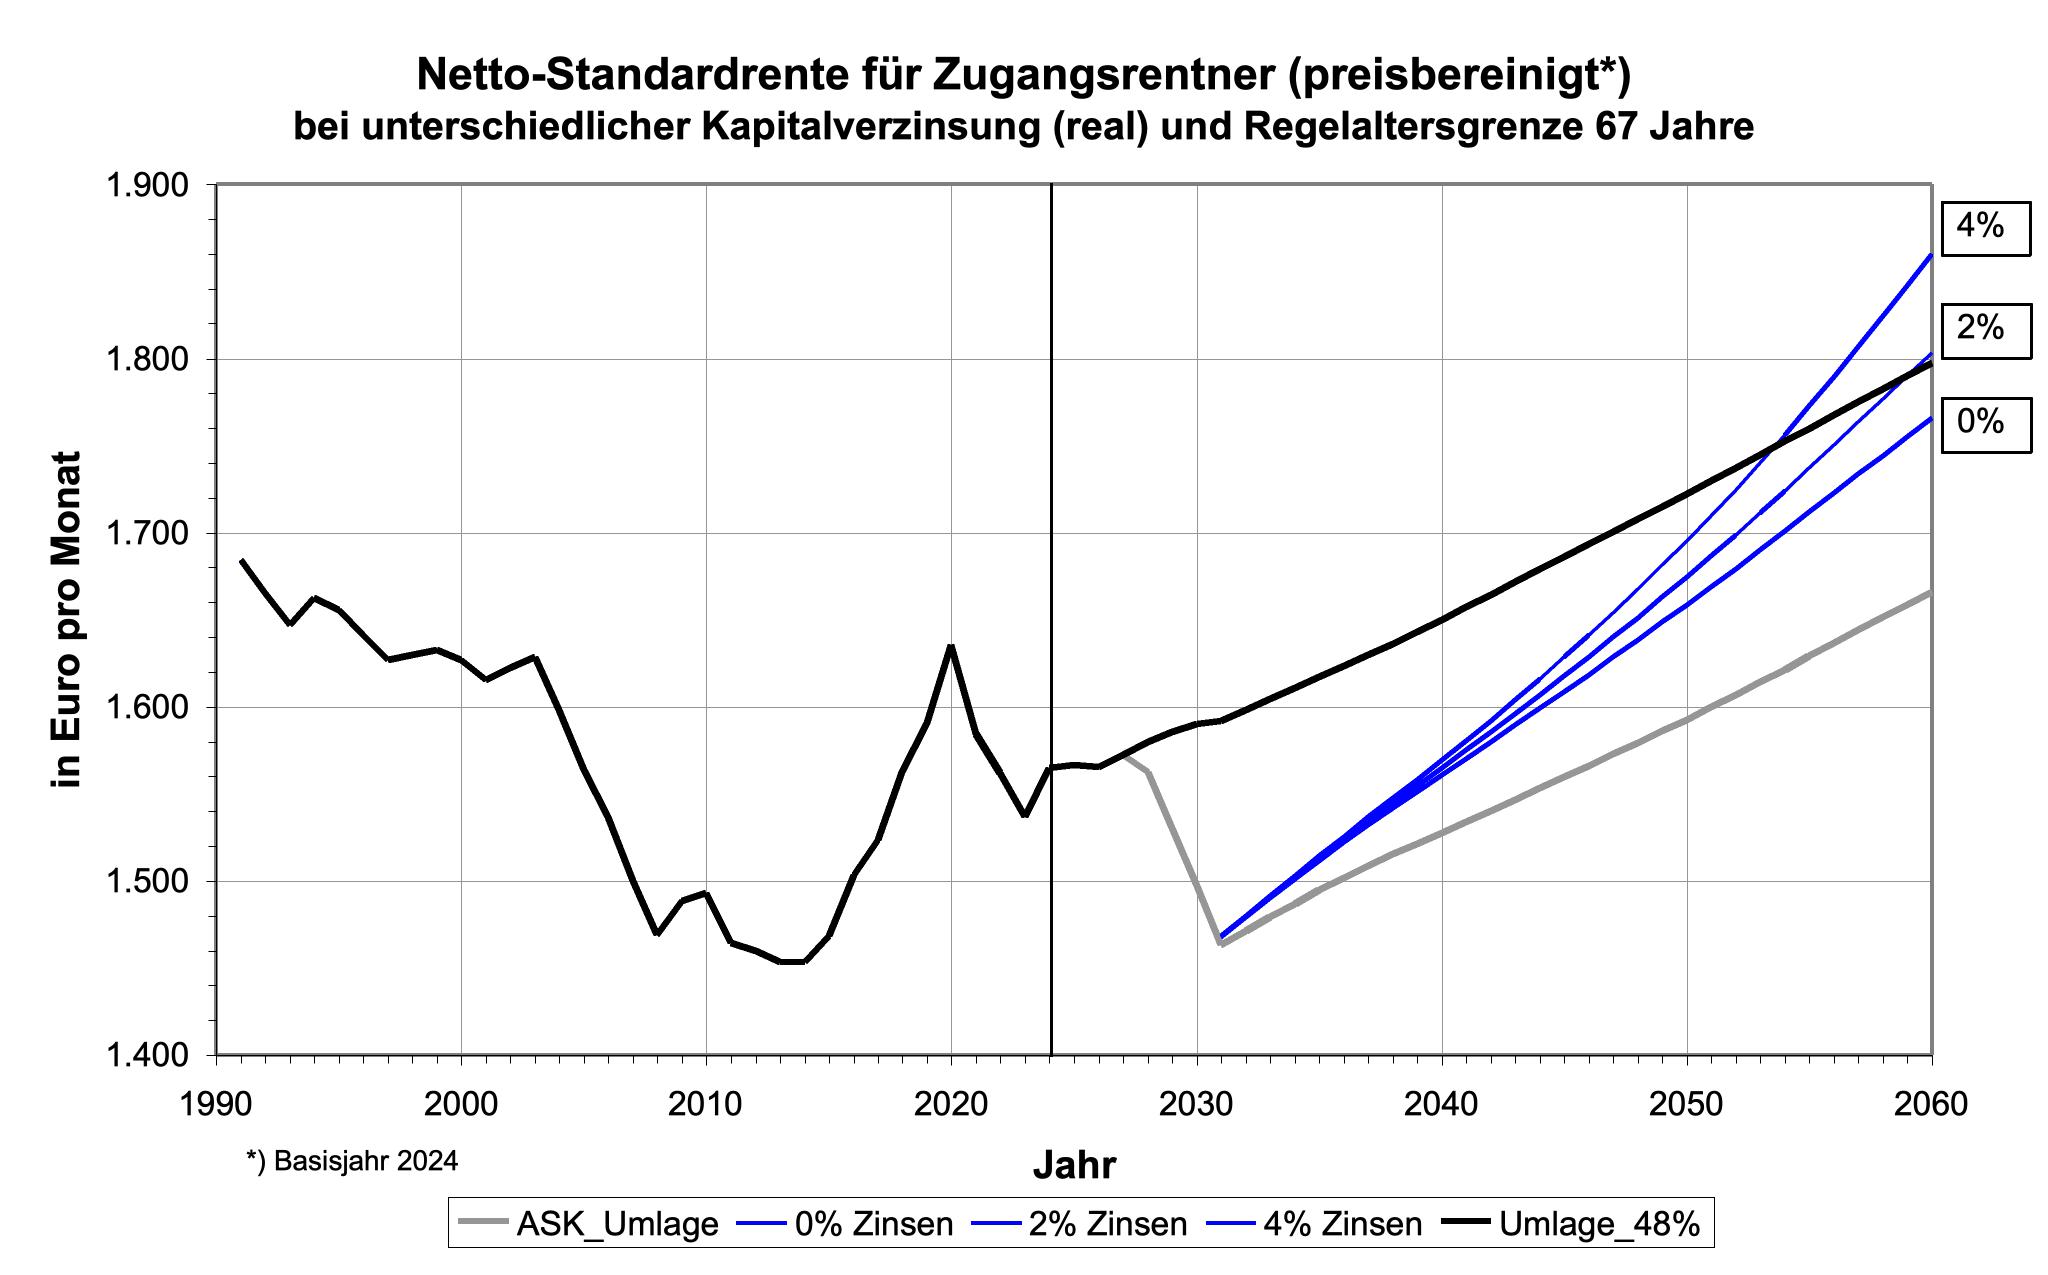
Abb. 6
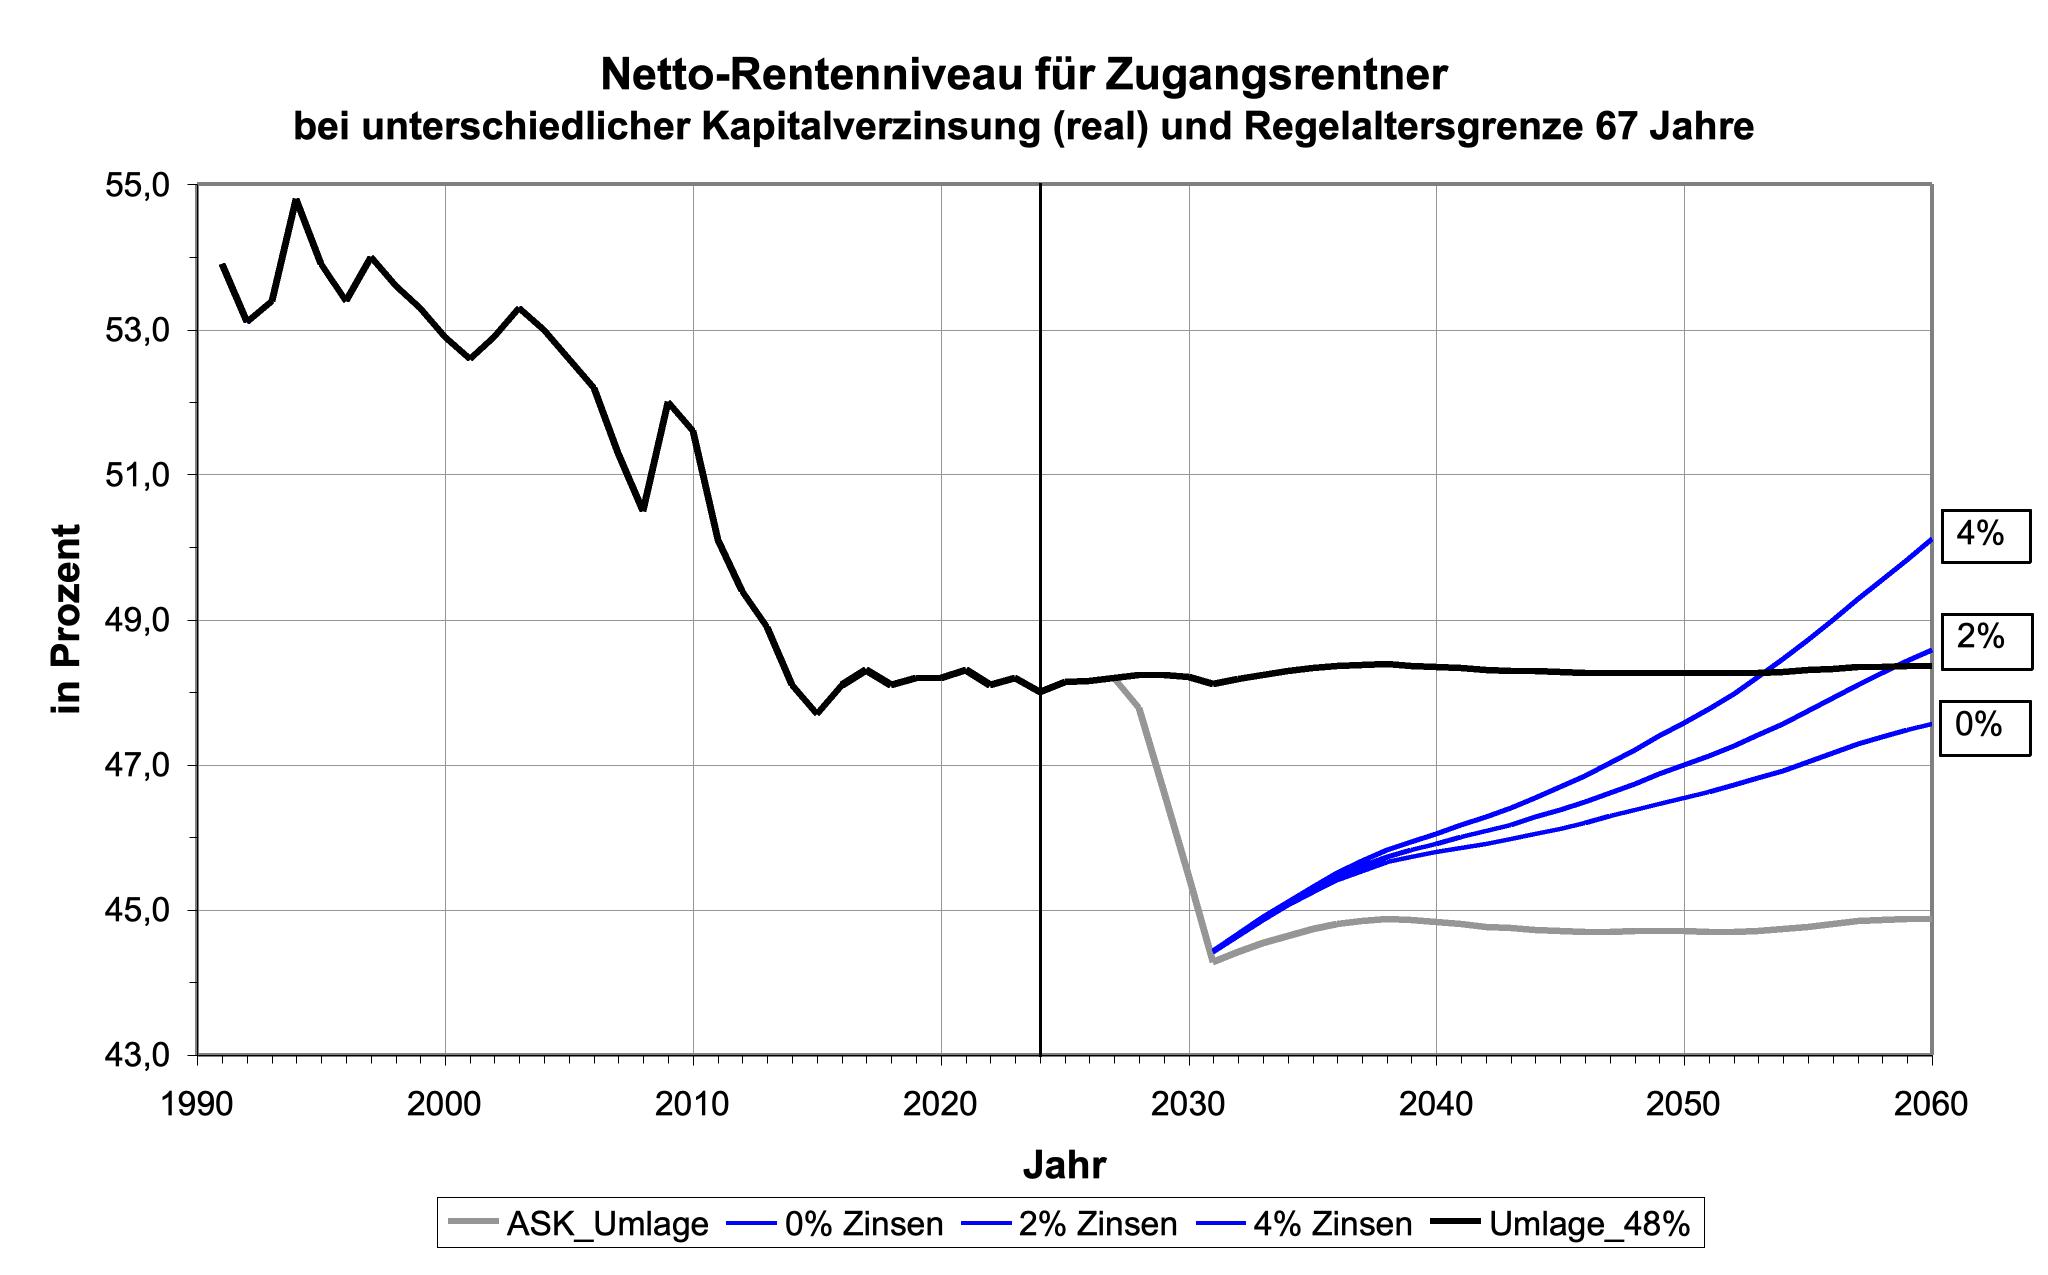
Abb. 7
Aus den Abbildungen 6 und 7 kann man ersehen, wie sich die Netto-Standardrente und das Netto-Rentenniveau unter den skizzierten Rahmenbedingungen entwickeln werden. Den Darstellungen liegt ein Renteneintrittsalter von 67 Jahren zugrunde. Für die Auszahlung der Kapitalrente ist eine mittlere Bezugsdauer von 21 Jahren unterstellt worden.
Man sieht sehr anschaulich, wie der aus der Einführung der Kapitalrente resultierende Rückgang der Renten durch stetig steigende Kapitalrenten kompensiert wird. Je höher der Zinssatz ausfällt, desto früher wird der Punkt erreicht, an dem die Kapitalrente Gewinne abwirft (break-even point). Bei zweiprozentiger Verzinsung ist das nach 31 Jahren der Fall, bei vierprozentiger Verzinsung nach 25 Jahren.
Wenn der Kapitalstock jährlich um 2 Prozent wächst, kann man im Jahr 2060 mit einer monatlichen Standardrente von 1.804 Euro rechnen, bei vierprozentiger Verzinsung mit 1.860 Euro. Sollte die Regelaltersgrenze den Empfehlungen der ASK entsprechend angehoben werden (68+), könnten die Renten im Jahr 2060 jeweils noch 135 Euro höher ausfallen. Durch das Anheben der Altersgrenze würde sich am relativen Verlauf der Kurven zueinander nichts ändern, da auch die Vergleichskurve um 135 Euro anstiege.
Parallel zur Rentenhöhe würde das Rentenniveau bis 2060 auf 50,1 Prozent (bei 4 Prozent Zinsen) bzw. auf 48,6 Prozent (bei 2 Prozent Zinsen) ansteigen. Die Verlängerung der Lebensarbeitszeit würde Spielraum für eine weitere Niveauanhebung um 3,6 Prozentpunkte eröffnen.
Definiert man „Rendite“ als den Betrag, um den die „Umlagerente mit Kapitalaufstockung“ höher ausfällt als die Vergleichsrente, so beläuft sich die Rendite im Jahre 2060 auf monatlich 62 Euro (bei vierprozentiger Verzinsung) bzw. 6 Euro (bei zweiprozentiger Verzinsung).
Der positive Effekt, mit dem Kapitalrenten verbunden sind, wenn die Verzinsung stimmt und man lange genug eingezahlt hat, hat in der Aufbauphase eine unschöne Kehrseite. Und das sind die niedrigen Renten, mit denen Zugangsrentner auskommen müssen, die nicht lange genug eingezahlt heben. Um die Gewinnzone zu erreichen, müssten diese bei 2 Prozent Zinsen mindestens 31 Jahre und bei 4 Prozent Zinsen mindestens 25 Jahre eingezahlt haben.
Waren die Betroffenen zum Zeitpunkt der Einführung der Kapitalrente (2028) bereits 36 bzw. 43 Jahre alt, müssen sie mit Renten rechnen, die dauerhaft unter dem 48-Prozent-Niveau liegen. Das würde (in den Beispielrechnungen) alle vor 1992 bzw. 1985 geborenen Personen betreffen.
Möglicherweise hatte die ASK diesen Personenkreis vor Augen, als sie die Empfehlung 15 formulierte.
„Die Kommission empfiehlt die Einführung eines Übergangsfaktors bei der Rentenberechnung. Dieser stellt für die Rentenneuzugänge ab 2032 sicher, dass diejenigen, die vor allem durch eine kurze Ansparzeit noch nicht in ausreichendem Maß von der gesetzlichen Kapitalrente (siehe Empfehlung 28) profitieren können, einen Niveauzuschlag erhalten. Damit wird gewährleistet, dass das Rentenniveau (inkl. gesetzlicher Kapitalrente) für die Rentenneuzugänge künftig mindestens so hoch wie heute ausfällt.
Der Übergangsfaktor wird sukzessive abgeschmolzen, wenn die gesetzliche Kapitalrente das Rentenniveau erhöht.
Die Kosten des Übergangsfaktors sollen aus Steuermitteln finanziert werden.“
In den Erläuterungen zur Empfehlung 14 wird noch einmal konkretisiert, was mit der Einführung des Übergangsfaktors erreicht werden soll.
„Durch den Aufbau einer zusätzlichen gesetzlichen Kapitalrente (siehe Empfehlung 28) sowie einem Übergangsfaktor (siehe Empfehlung 15) wird das Rentenniveau für Zugangsrentner bei 48 Prozent stabilisiert und perspektivisch für alle Rentenbeziehenden gesteigert.“
Der Übergangsfaktor soll also garantieren, dass das Rentenniveau für Zugangsrentner nicht unter 48 Prozent absinkt. Der Vorschlag ist nachvollziehbar und zu begrüßen, doch wird er nur zu erfüllen sein, wenn auch Bundesmittel in entsprechender Höhe zur Verfügung gestellt werden. Und dass das der Fall sein wird, ist angesichts der angespannten Haushaltslage äußerst zweifelhaft. Denn die Geldsumme, um die es dabei geht, ist beträchtlich. Sie beläuft sich für den betrachteten Zeitraum auf überschlägig 150 bis 300 Milliarden Euro.
Der Betrag ist von ähnlicher Größenordnung, wie er für Bestandsrentner wäre, wenn auch diesen ein Rentenniveau von 48 Prozent zugesichert würde (vgl. Abb. 5). Doch finden sich im Gutachten der ASK keine Hinweise darauf, dass eine solche Aufstockung geplant oder empfohlen wird.
Wenn die Empfehlungen der ASK, wie von der Regierung angekündigt, als Gesamtkunstwerk umgesetzt werden, würde das für die Zeit bis 2060 auf ein Zwei-Klassen-Rentensystem hinauslaufen. Die Renten von Zugangsrentnern werden, wenn erforderlich, auf ein Netto-Rentenniveau von 48 Prozent aufgestockt, während Bestandsrentner leer ausgehen und sehen müssen, wie sie mit einer Rente auf 45-Prozent-Niveau über die Runden kommen.
Ist sich die ASK dieser Problematik bewusst? Und wenn ja, warum schweigt sie dazu? Verschließt sie die Augen bewusst vor einer absehbaren Ungerechtigkeit, um das übergeordnete Ziel, eine kapitalgedeckte Säule innerhalb der Gesetzlichen Rente aufzubauen, nicht zu gefährden? Soll dieser Schritt ohne Rücksicht auf etwaige Kollateralschäden umgesetzt werden? Ausschließen kann man es nicht, denn es geht hier um sehr, sehr viel Geld. Und mit der Einbindung der Kapitalrente in die Gesetzliche Rente könnte ein großer, vielleicht sogar entscheidender Schritt hin zur Privatisierung der Gesetzlichen Rente getan werden.
Titelbild: © Bundesregierung/Jesco Denzel
[«1] Empfehlungen der Alterssicherungskommission. Hrsg. Bundesministerium für Arbeit und Soziales. Stand: Juni 2026
[«2] Günter Eder: Verantwortlich für die niedrigen Renten in Deutschland ist die Politik und nicht die Demographie. In: NachDenkSeiten vom 17. Juni 2026
[«3] Günter Eder: Die Rente im Spannungsfeld von Politik, Wirtschaft und Demographie, Datenbasierte Überlegungen zur Zukunft der gesetzlichen Rente. Rhombos Verlag, 2. Auflage, Berlin 2020
Hauptadresse: http://www.nachdenkseiten.de/
Artikel-Adresse: http://www.nachdenkseiten.de/?p=159183