

Bereits im letzten Jahr war die deutsche Gasversorgung im Winter eine Wette ohne Netz und doppelten Boden. Anders als in den Jahren zuvor speicherten die privaten Gasspeicherbetreiber zu wenig Gas ein, um eine reibungslose Versorgung auch bei kalten Temperaturen zu gewährleisten. Die Wette ging jedoch auf, der Spätwinter war vergleichsweise milde und Deutschland kam mit einem blauen Auge davon. Gelernt hat man aus dieser prekären Situation jedoch nichts. Ganz im Gegenteil. In diesem Jahr geht Deutschland mit noch geringeren Gasreserven in die Heizperiode. Laut aktuellen Berechnungen würde bereits ein halbes Grad Temperaturabweichung nach unten ausreichen, um die Speicher im März komplett leerlaufen zu lassen. Um gegenzusteuern, ist es für dieses Jahr bereits zu spät. Es ist jedoch nie zu spät, die richtigen Lehren aus dieser wahnwitzigen Fehlplanung zu ziehen. Von Jens Berger.
Dieser Beitrag ist auch als Audio-Podcast verfügbar.
Podcast: Play in new window | Download
Über viele Jahrzehnte hinweg war der Betrieb von Gasspeichern eine recht langweilige Angelegenheit. Das Gas kam aus Pipelines aus der Nordsee und aus Russland und die Preise waren nicht nur stabil, sondern auch verlässlich vorherzusagen. Im Sommer war die Nachfrage gering, die Preise waren etwas niedriger. Im Winter war die Nachfrage groß, die Preise waren etwas höher. Mit diesem „Sommer-Winter-Spread“, also dem Preisunterschied zwischen den Sommer- und den Wintermonaten, machten Gashändler ihr Geschäft. Sie kauften im Sommer ein, buchten dafür Kapazitäten in den Speichern, und verkauften das gespeicherte Gas im Winter zu einem höheren Preis. Was über den Kosten für die Speicherung und natürlich die dafür nötigen Kapitalkosten lag, war ihr Gewinn. Es ist natürlich nicht schön, dass dieser Gewinn letztlich von den Gaskunden bezahlt wurde; aber immerhin funktionierte das System ja, die Versorgung war auch dank des Profitstrebens der Händler stabil.
Spätestens seit der Eskalation des Ukrainekrieges und der Kappung der Importe über die Pipelines aus Russland hat sich dieses Geschäftsmodell grundlegend geändert. Der Anteil russischer Pipeline-Lieferungen wurde durch Importe von Flüssiggas, LNG, meist aus den USA, ersetzt, die teils über unsere Nachbarländer Niederlande und Belgien und teils über eigene LNG-Terminals in Deutschland ins Netz gespeist werden. Beim LNG gibt es jedoch – anders als beim Pipelinegas für den europäischen Markt – keinen nennenswerten „Sommer-Winter-Spread“, die Preise sind generell nicht stabil, sondern höchst volatil und hängen im hohen Maße auch von geostrategischen Entwicklungen ab. Nicht nur Westeuropa, sondern auch und vor allem asiatische Länder importieren im großen Stil LNG und wenn – wie in diesem Jahr geschehen – durch Kriege oder Seeblockaden größere Produzenten „aus dem Markt genommen“ werden, hat dies massive Auswirkungen auf die Preise.
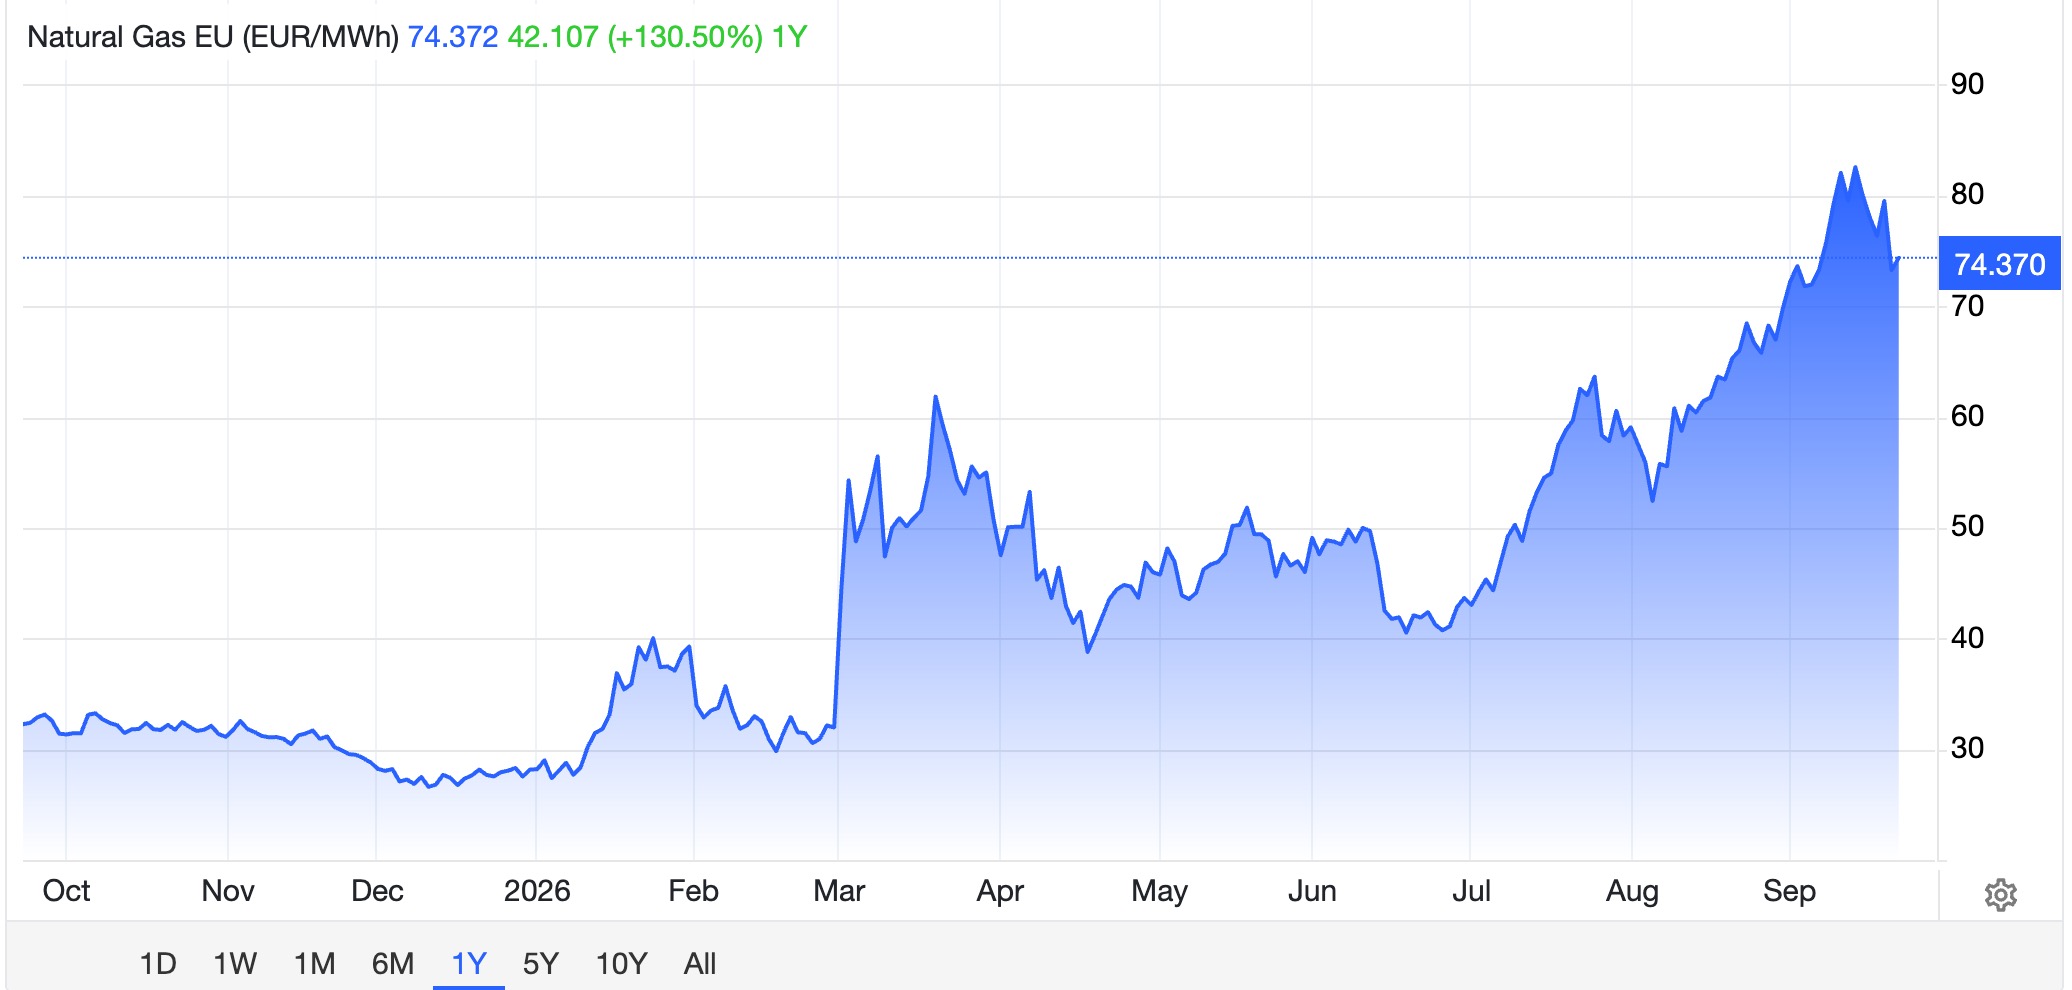
Gaspreis Spotmarkt EU / Quelle: TradingEconomics
Bis hierhin ist dies alles recht lapidar. Welche Auswirkungen dies auf die deutsche Versorgungssicherheit hat, scheint sich jedoch immer noch nicht so wirklich herumgesprochen zu haben. Um dies zu verstehen, lohnt sich ein Blick auf den Verlauf des diesjährigen Spotmarktpreises für Gas am europäischen Markt. Der Gaspreis verdoppelte sich binnen weniger Tage im März dieses Jahres, als die USA und Israel Iran angriffen und die Straße von Hormus größtenteils blockiert wurde. Nun schwankte der Preis in den späten Frühlings- und frühen Sommermonaten zwischen rund 45 und 60 Euro pro MWh. Heute pendelt er zwischen 70 und 80 Euro. Das ist per se noch nicht einmal dramatisch. Als Gashändler lebt man jedoch – siehe oben – davon, dass man Gas im Sommer zu niedrigeren Preisen ein- und zu teureren Preisen im Winter wieder verkauft. Und wer konnte in den letzten Monaten schon voraussagen, wohin sich der Krieg am Persischen Golf entwickelt? Es hätte ja durchaus sein können, dass wenige Wochen später ein wie auch immer gearteter Waffenstillstand beschlossen wird, die Straße von Hormus wieder offen ist und der Gaspreis auf das Vorkriegsniveau sinkt. Welcher Händler würde dann aber Gas für 50 Euro oder mehr pro MWh einkaufen, um es im Winter für z.B. 30 Euro pro MWh zu verkaufen? Und genau darum wurde auch in diesen Monaten kaum Gas in Deutschland eingespeichert.
Das sind die Basics. In der Realität ist das ganze Geschäft natürlich etwas komplexer. Und hier kommen Termingeschäfte und das sogenannte „Hedging“, also Absicherungsgeschäfte gegen Preisschwankungen, ins Spiel. Vereinfacht: Der Händler kauft nicht nur das physische Gas und speichert es ein, sondern kauft auch sogenannte „Derivate“, also Finanzwetten, mit denen er sich gegen Preisschwankungen in der Zukunft absichert. Das Geschäft ist im Kern gar nicht mal komplex. Steigt der Preis im Winter, macht er mit den physischen Gasverkäufen Gewinn und kann die dann wertlosen Absicherungspapiere entsorgen. Sinkt der Preis im Winter, macht er mit den physischen Gasverkäufen Verlust, kann diese Verluste aber durch Gewinne mit den Absicherungspapieren verringern und im Idealfall sogar am Ende einen Gesamtgewinn einstreichen. Dieses „Hedging“ ist im Grunde ein Nullsummenspiel und funktioniert nur dann, wenn es auf den Finanzmärkten jemanden gibt, der die umgekehrte Wette eingeht. Und genau das ist seit dem Angriff auf Iran nicht mehr der Fall und hier beginnt das eigentliche Problem.
Heute zahlt man für eine Megawattstunde Gas am europäischen Markt 74,37 Euro. Ein Optionsgeschäft für den Februar 2027 kostet zum gleichen Zeitpunkt 73,85 Euro. Die komplexen Derivate, deren Preis für Nicht-Marktteilnehmer nicht öffentlich in Erfahrung zu bringen ist, orientieren sich stets am Unterschied zwischen dem aktuellen Preis und dem Preis zum geplanten Verkauf. Dieser Unterschied ist – für Verkäufe im kommenden Winter – aber minimal. Sprich: Eine wirtschaftlich sinnvolle Absicherung der Geschäfte ist nicht möglich und dies geht nun seit Monaten so. Würde ein Gashändler also jetzt Gas einkaufen und einspeichern, würde er voll ins eigene Risiko gehen. Dass die Händler dazu nicht bereit sind und es in den letzten Monaten auch nicht waren, ist verständlich.
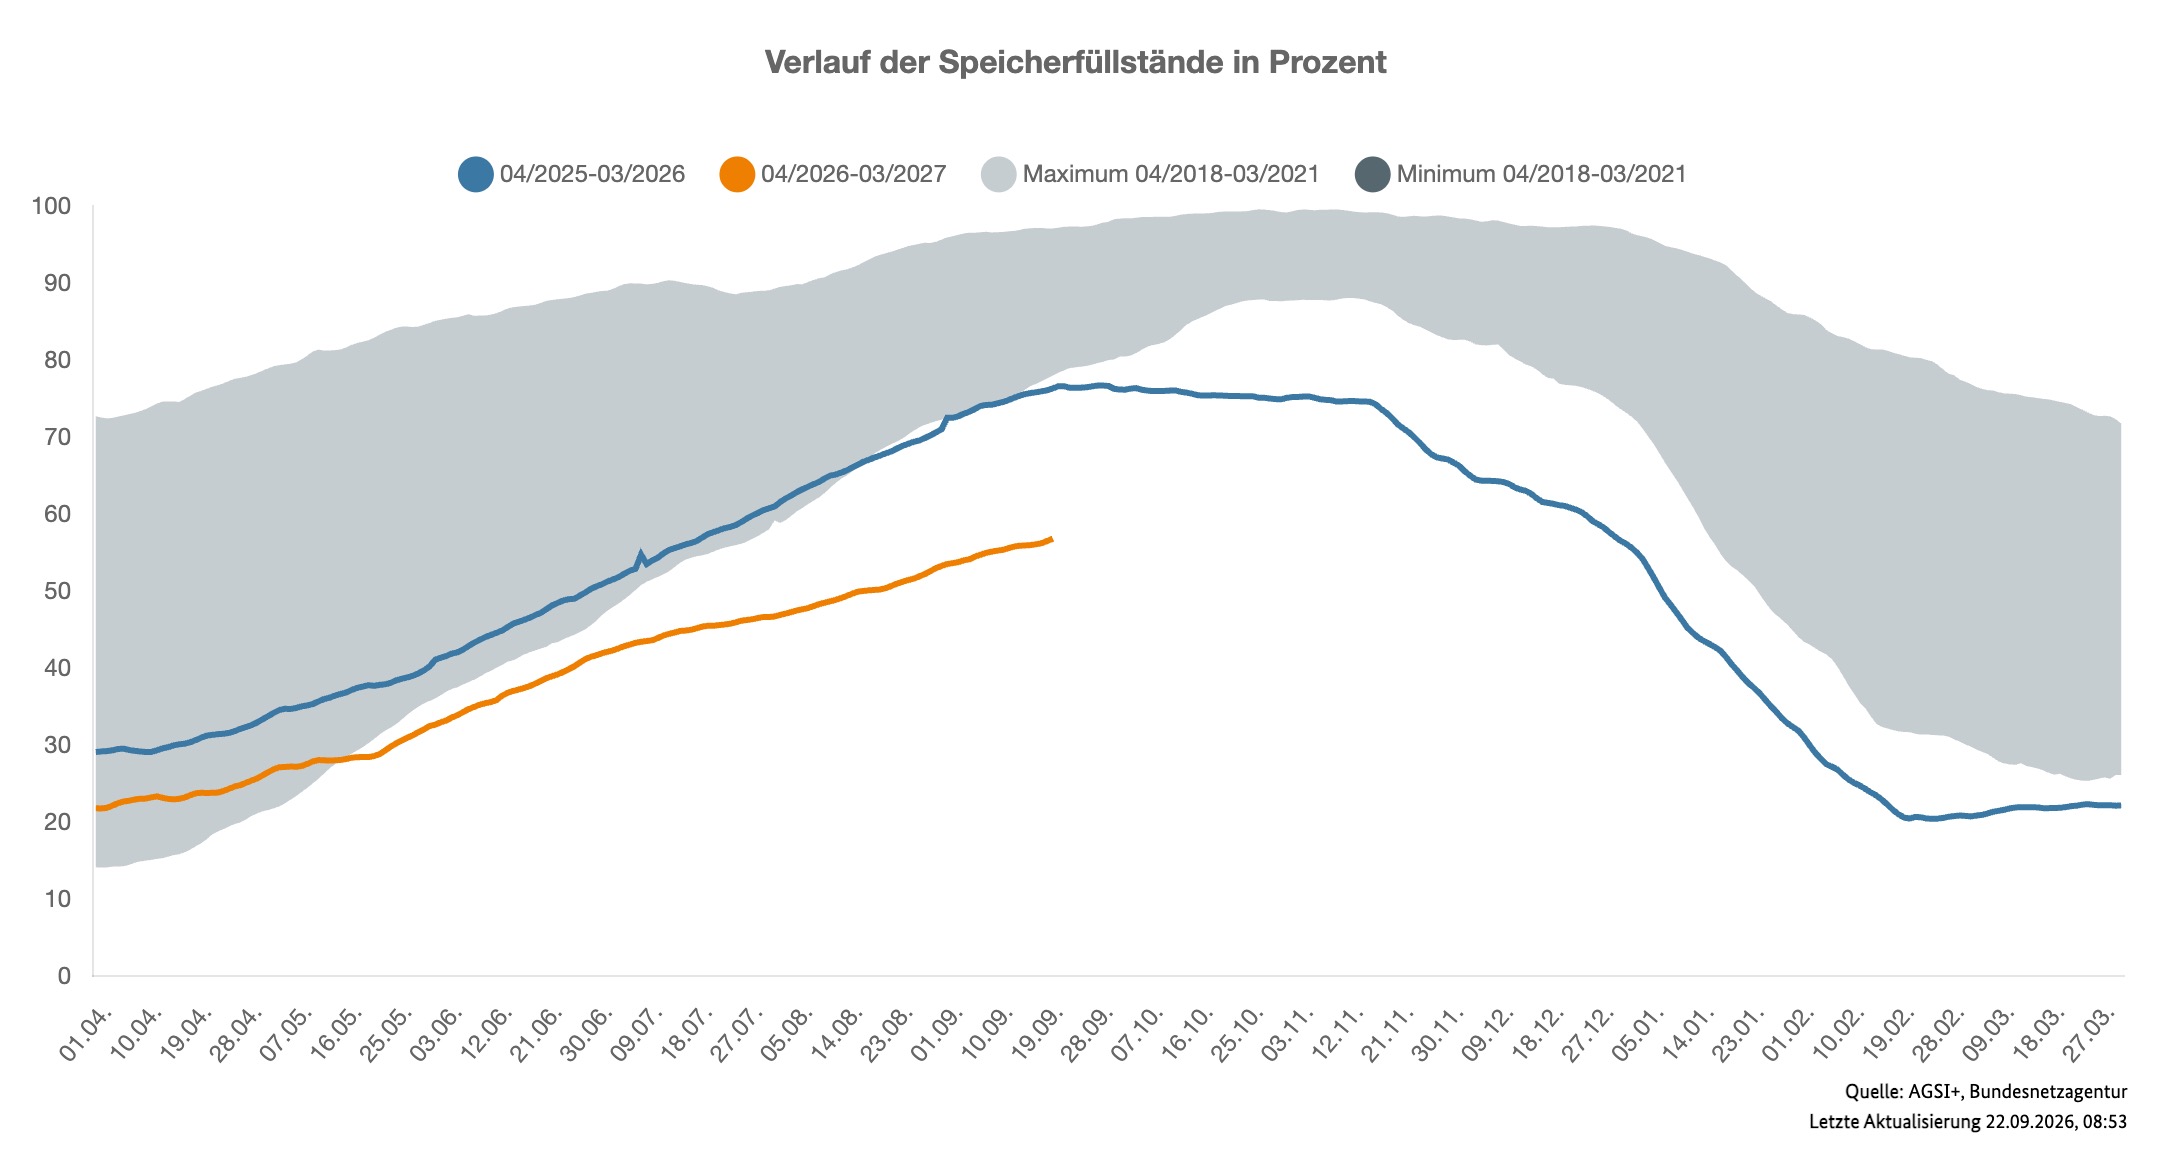
Verlauf der Speicherfüllstände / Quelle: Bundesnetzagentur
Und so kam es, wie es kommen musste. Die Händler buchten zwar die Kapazitäten, was die Bundesagentur und die Bundesregierung beruhigte, verzichteten angesichts der finanziellen Risiken dann jedoch darauf, auch wirklich physisches Gas einzukaufen und einzuspeichern. Und so beträgt der Speicherstand Stand heute laut Bundesnetzagentur lediglich 56 Prozent. In normalen Jahren waren es zu dieser Zeit zwischen 80 und 90 Prozent und selbst im problematischen letzten Jahr waren es am 22. September immerhin 76 Prozent. Irgendwelche Zielvorgaben, die es früher mal gab, können in diesem Jahr rein technisch nicht mehr erreicht werden. Wenn die Heizperiode in wenigen Tagen beginnt, geht Deutschland mit so wenig Gas in den Herbst und Winter wie noch nie in seiner Geschichte.
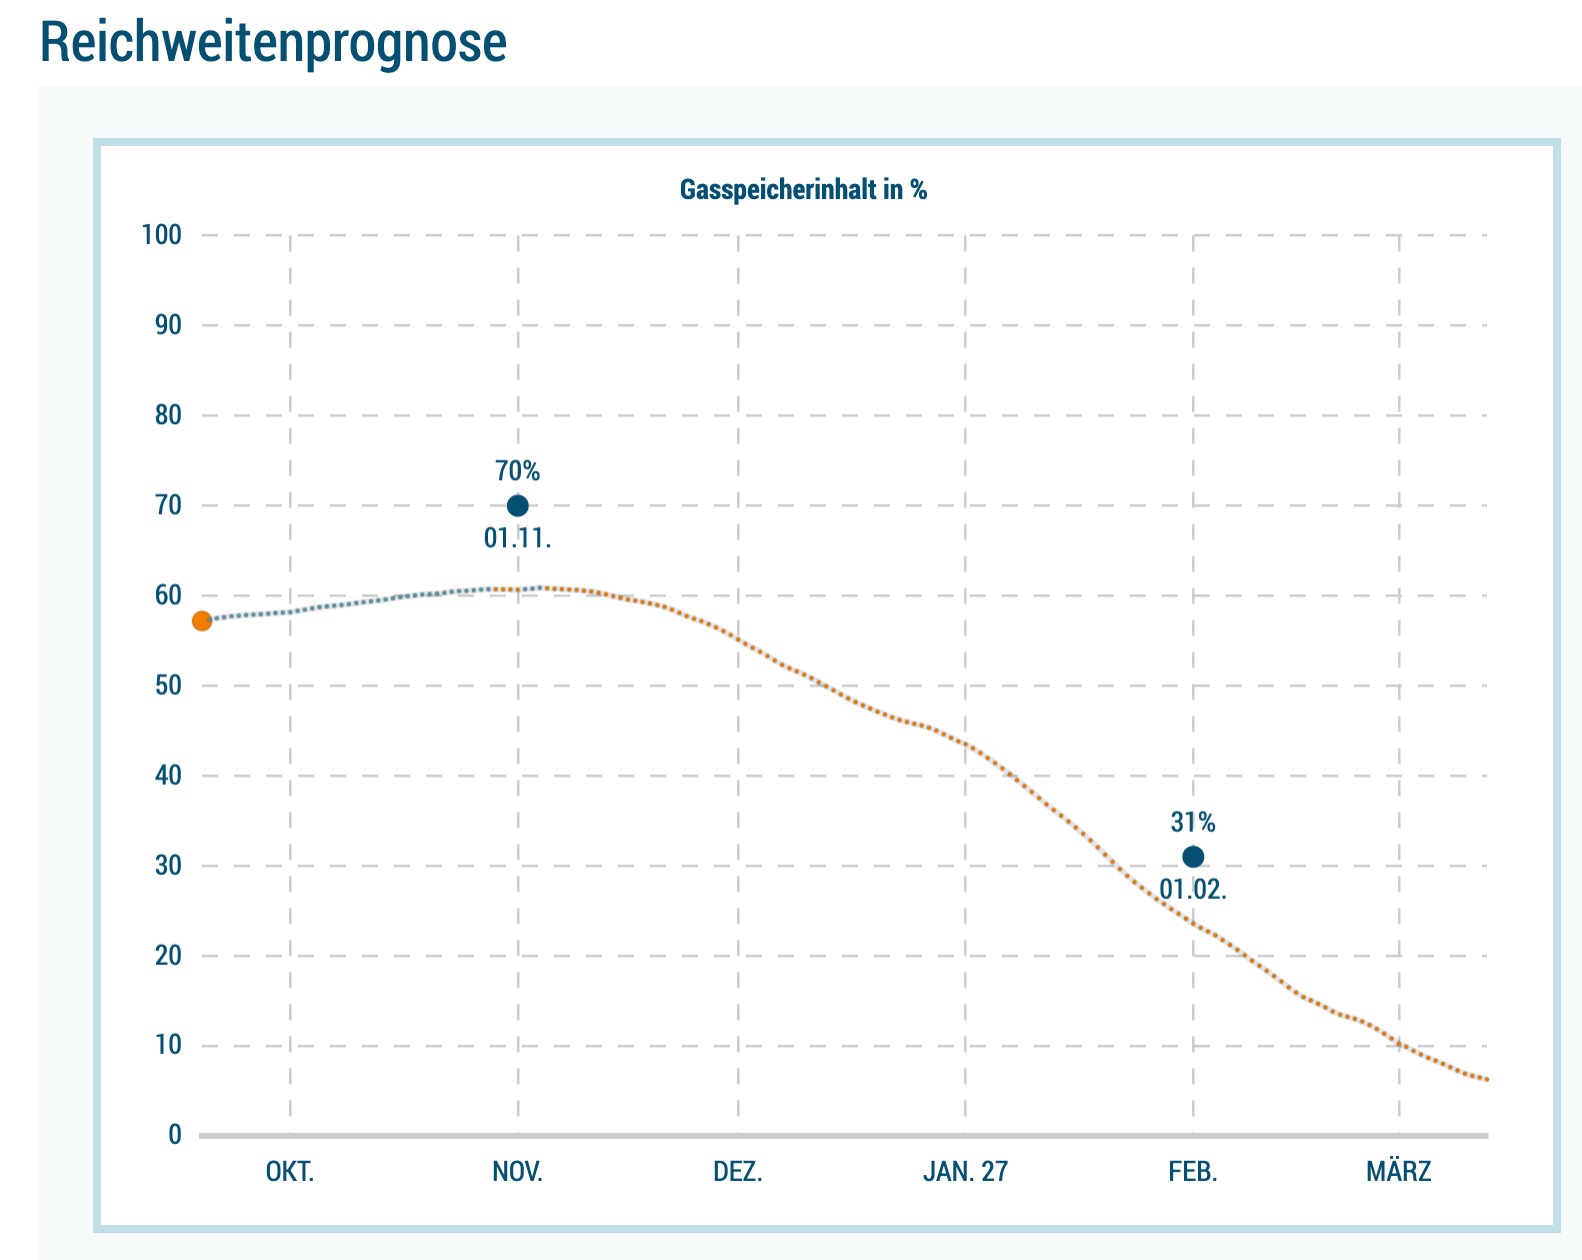
Die spannende Frage ist natürlich: Wird das Gas reichen? Um sich dies selbst auszurechnen, bietet der Branchenverband DVGW einen Onlinerechner an, bei dem man an einigen Parametern schrauben kann. Das Ergebnis ist verblüffend und ernüchternd zugleich. Wenn sich die Importe plangemäß entwickeln (was alles andere als sicher ist) und die Temperaturen im Winter im langjährigen Schnitt verlaufen, wird Deutschland haarscharf an einem Gasnotstand vorbeischrammen. Eine „Gasmangellage“, von der ab weniger als 20 Prozent Füllstand die Rede ist, ist hingegen unvermeidbar und tritt im Planszenario bereits Anfang Februar ein.
DVGW Planszenario
Dreht man jedoch ein wenig an den Parametern und lässt die Temperaturszenarien für die Wintermonate nur um ein halbes Grad sinken, geht Deutschland Mitte März tatsächlich das Gas aus; die Speicher sind komplett leer. Nimmt man gar ein Szenario, bei dem die Temperaturen ein Grad unter dem Schnitt liegen, sind die Speicher schon Ende Februar leer. Ähnlich dramatisch sind die Berechnungen des Branchenverbandes INES, die in einem Szenario mit „kalten Temperaturen“ bereits Anfang Februar ein komplettes Leerlaufen der Speicher vorhersagen.
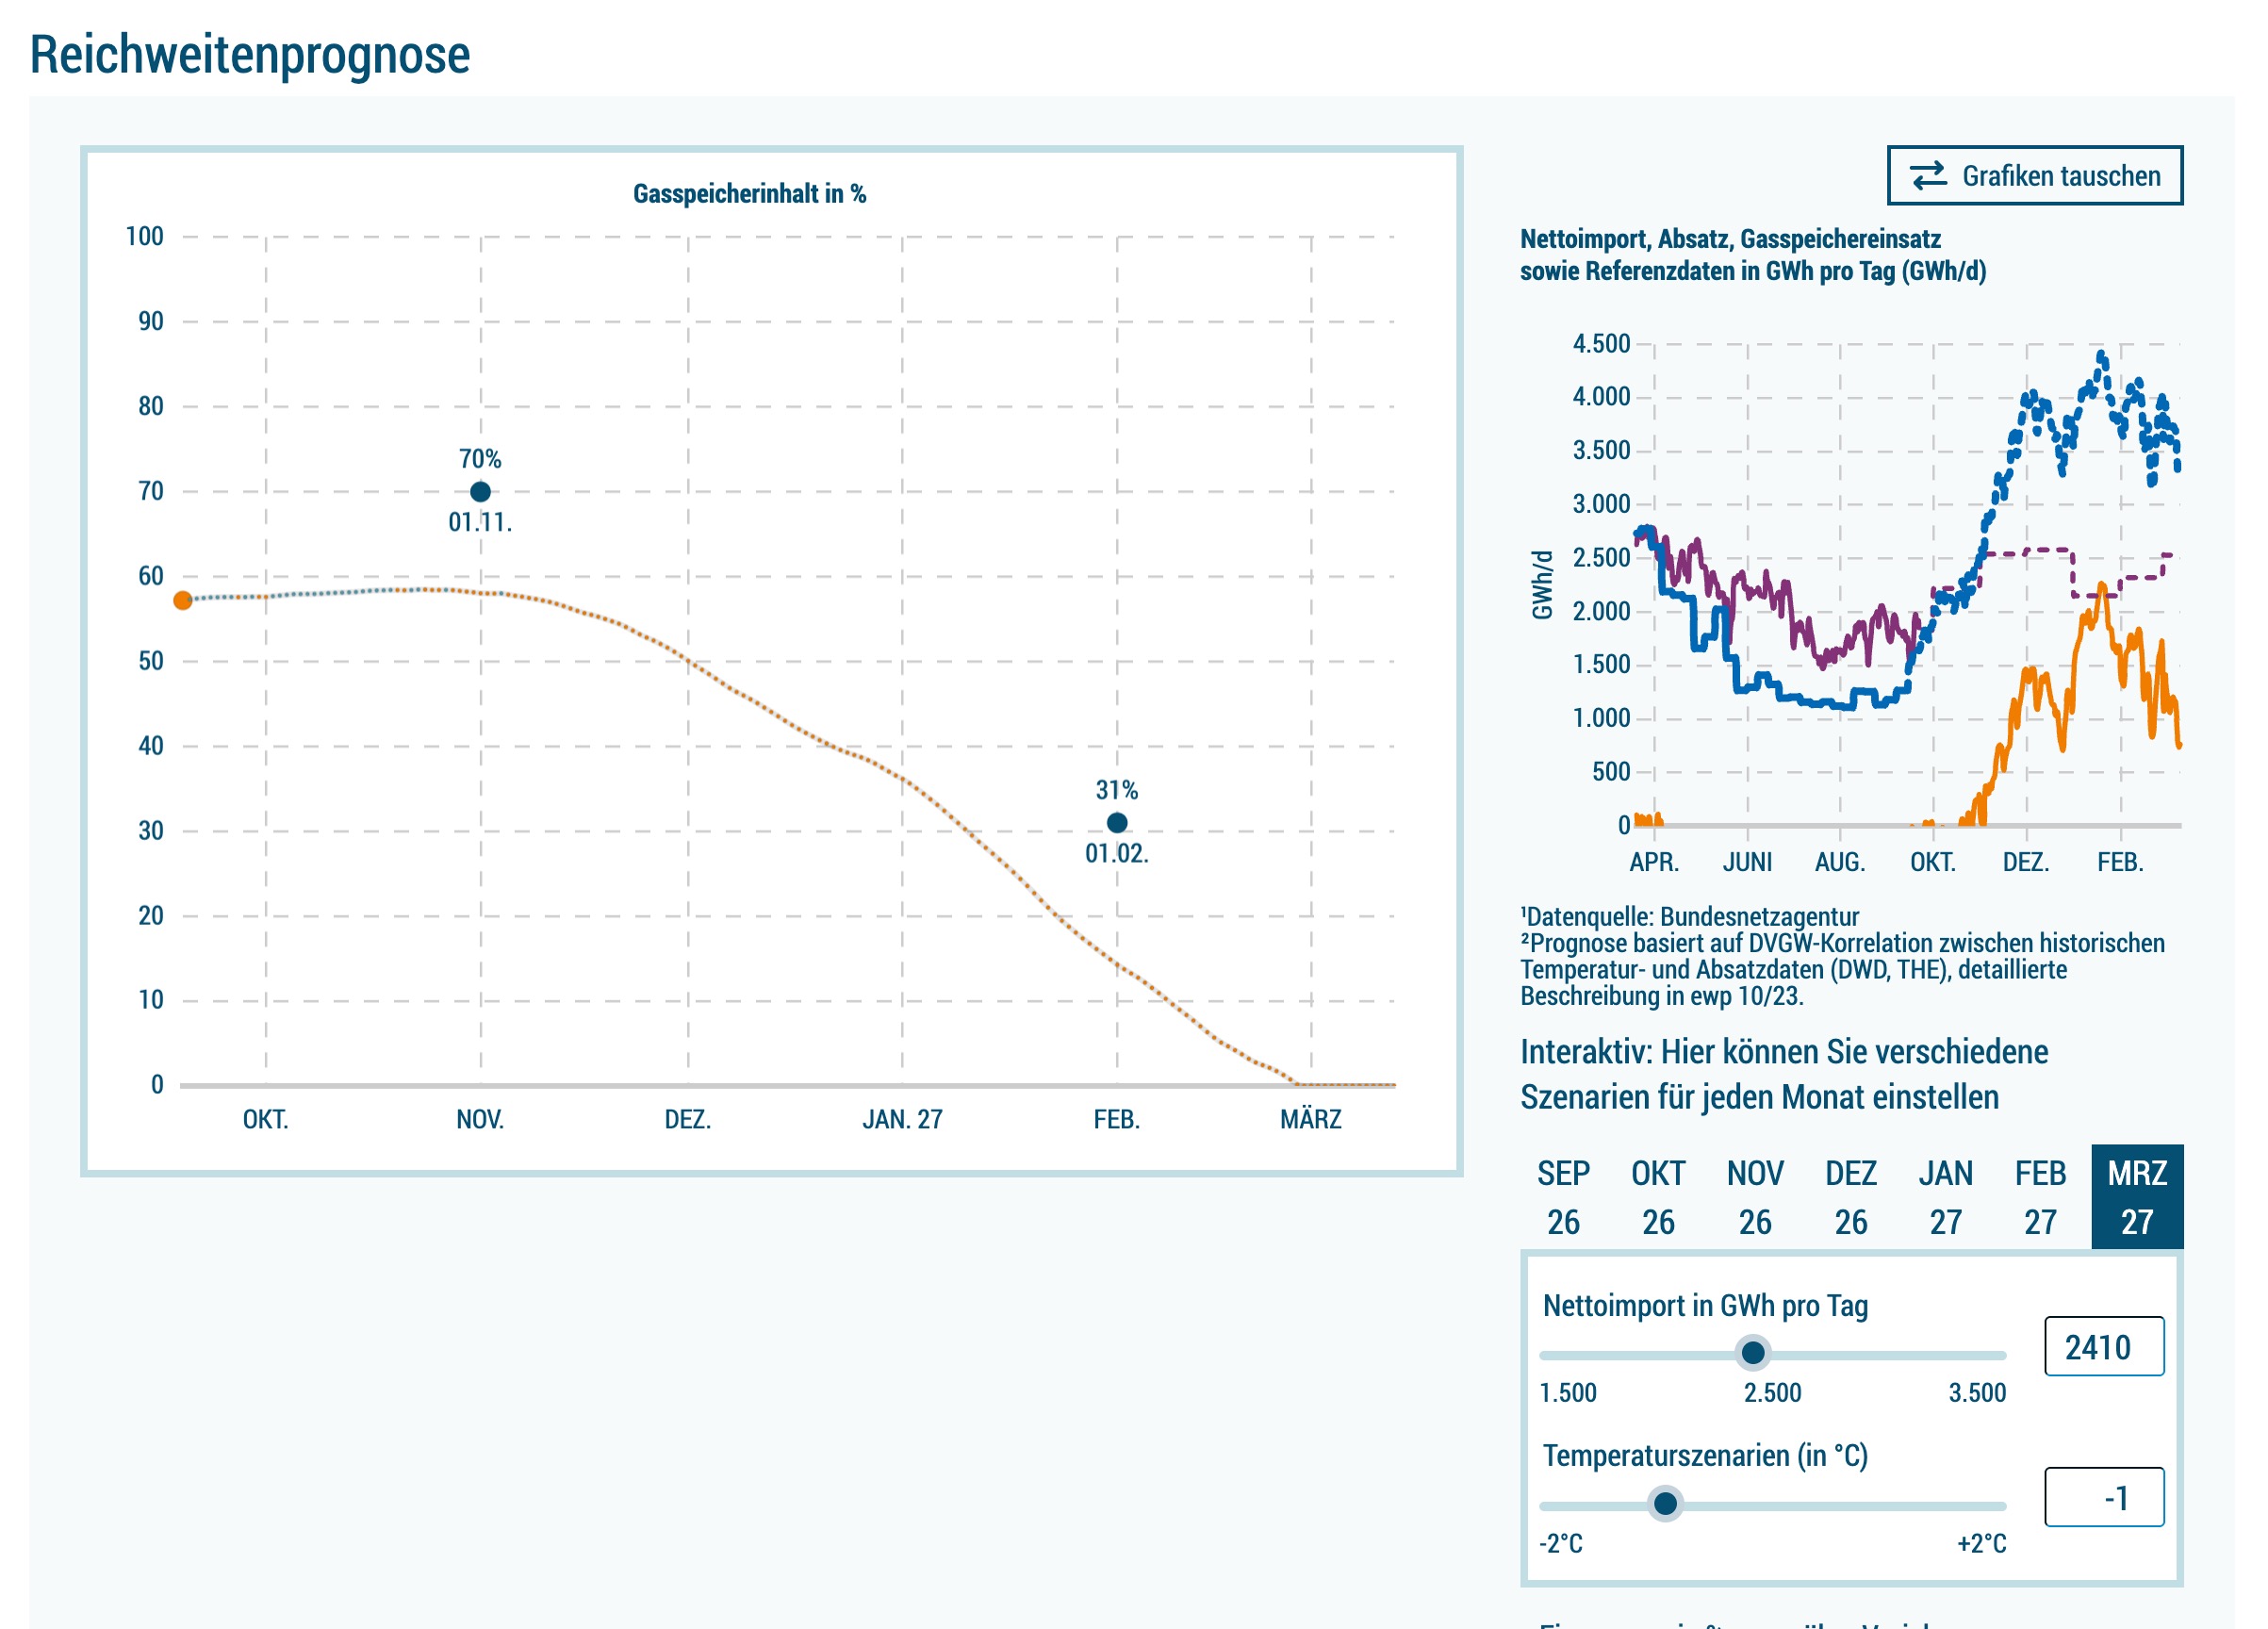
DVGW Temperaturszenario -1 Grad
Um keine Panik zu verbreiten, sei jedoch dazu gesagt, dass diese Szenarien nur dann einen echten Leerlauf der Speicher prognostizieren, wenn der nächste Winter wirklich kalt wird. Bei einem normalen oder gar milden Winter drohen keine Engpässe. Ob man als immer noch große Volkswirtschaft, die sich ja irgendwie für fortschrittlich hält, eine solche Wette gegen das Wetter eingehen sollte, ist jedoch eine andere Frage.
Was würde denn passieren, wenn die Speicher tatsächlich leerlaufen? Die Frage ist eigentlich falsch, da dies wahrscheinlich gar nicht so passieren wird. Sobald die Gasmangellage festgestellt wird, also der Speicherstand unter 20 Prozent sinkt, kann der Staat einzelne Großabnehmer vom Netz nehmen, sofern diese nicht zuvor „dank“ der dann sicher hohen Gaspreise nicht ohnehin ihre Produktion gestoppt haben. Der DVGW-Rechner hat dafür das Parameter „Einsparungen“, was nett klingt, in der Praxis aber nur beschreibt, dass industrielle Großabnehmer freiwillig oder unfreiwillig ihre Produktion einstellen. Und hier wird es durchaus interessant: Selbst im Temperaturszenario mit minus 1 Grad reichen die Reserven, wenn gleichzeitig die Abnahme um fünf Prozentpunkte sinkt.
Die Wette ist also letztlich folgende: Wird der Winter warm, passiert gar nichts. Wird der Winter kalt, muss die Schwerindustrie zu großen Teilen ihren Betrieb einstellen. Volkswirtschaftlich ist dies ein Offenbarungseid.
Schwieriger ist es jedoch, Schuldige zu finden. Klar, würden wir heute noch Pipelinegas aus Russland bekommen, müsste man die ganze Diskussion nicht führen. Eine Wiederaufnahme der Gaslieferungen ist jedoch zum jetzigen Zeitpunkt leider unrealistisch. Was kann man sonst noch tun? Die Forderungen der Gasbranche sind wenig überraschend: Weniger Kosten und Abgaben hier, mehr Finanzhilfen durch die KfW da. Der Steuerzahler soll also das Risiko übernehmen, dass die Händler aus wirtschaftlichen Gründen scheuen. Das ist keine Lösung. Soll der Staat dann in einer Nacht-und-Nebel-Aktion selbst zum Gashändler werden? Das hat man 2022 ja schon mal versucht und das Ergebnis war verheerend, hat man dadurch die Preise doch in vollkommen absurde Höhen getrieben.
Die Alternative liegt eigentlich auf der Hand: Das alte Geschäftsmodell des Gasspeicherns ist in Zeiten von LNG und geopolitischen Krisen tot. Der ehemalige SPD-Wirtschaftsminister Karl Schiller prägte den Satz: „So viel Markt wie möglich, so viel Staat wie nötig“ – und bei der Gasversorgung ist ein freier Markt weder möglich noch sinnvoll. Also muss der Staat diese Aufgabe übernehmen. Nur als Planwirtschaft kann die Gaswirtschaft ihre Funktion gewährleisten und diese Funktion ist es, den deutschen Haushalten und der deutschen Industrie eine bezahlbare und sichere Energieversorgung vorzuhalten und gleichzeitig noch die Reserven zu sichern, um die Stromversorgung über Gaskraftwerke bezahlbar und sicher zu bewerkstelligen. Das ist alles keine Raketenwissenschaft, sondern ganz normaler Menschenverstand. Bis sich dies bis zu Herrn Merz und Frau Reiche herumgesprochen hat, dürfte jedoch noch viel Wasser die Spree heruntergelaufen sein; hoffentlich in milden Wintern ohne Gasmangel.
Titelbild: Oil and Gas Photographer/shutterstock.com