

Mainstream-Ökonomen warnen in Mainstream-Medien mal wieder vor einer „Staatsschuldenkrise“ in Frankreich. Man kennt diese Warnungen aus den 2010ern. Es ist, als hätte man eine Zeitreise unternommen. Wie Heiner Flassbeck es bereits in einem Interview auf den NachDenkSeiten erklärt hat, sind die Warnungen makroökonomisch ziemlich unsinnig. Spannend ist die Debatte dennoch, da der steigende Schuldendienst nicht nur in Frankreich in direkter Konkurrenz zu den Rüstungs- und Kriegskosten steht und sich schon bald die Frage stellen wird, ob man sich die gigantischen Rüstungskosten überhaupt noch leisten kann und will. Von Jens Berger.
Dieser Beitrag ist auch als Audio-Podcast verfügbar.
Podcast: Play in new window | Download
Wenn es um die Staatsverschuldung geht, ist meist von der Staatsschuldenquote die Rede. Diese Zahl gibt an, wie hoch die Staatsschulden im Verhältnis zur Wirtschaftsleistung des jeweiligen Landes sind. Das ist ziemlicher Unsinn, da man hier eine Bestandsgröße wie die ausstehenden Staatsschulden mit einer Stromgröße wie dem Bruttoinlandprodukt vergleicht. Zumindest ich habe bereits im Grundstudium der Volkswirtschaftslehre gelernt, dass solche Vergleiche wissenschaftlich nicht gerade sinnvoll sind. Das Ganze nur als Umverteilung von Steuererträgen zu Zinserträgen zu sehen, ist gesamtwirtschaftlich zwar vollkommen korrekt, verkennt jedoch auch die Gefahr, die durch einen steigenden Schuldendienst unter den gegebenen Bedingungen für die Staatshaushalte entsteht.
Um dies zu verdeutlich, lohnt sich ein Blick auf eine andere Zahl – den Anteil, den der Schuldendienst am Haushaltsvolumen einnimmt. Als hierzulande vor rund zehn Jahren die große Panik wegen der angeblichen Staatsschuldenkrise kursierte, war diese Zahl unbedeutend, und bis zur Corona-Krise sollte sie sogar noch unbedeutender werden. Wir erinnern uns: Vor gerade einmal sechs Jahren waren die Zinsen für deutsche und französische Staatsanleihen noch negativ. Der Staat verlangte also Geld dafür, dass man ihm Staatsanleihen abkaufte, also Geld lieh. Aus heutiger Sicht waren das verrückte Zeiten, doch es sollte bekanntlich nicht so bleiben. Seit 2022 stiegen – angefeuert durch die „Zinswende“ der großen Notenbanken – die Zinsen für Staatsanleihen wieder und der Schuldendienst wurde zu einem wichtigen Faktor.
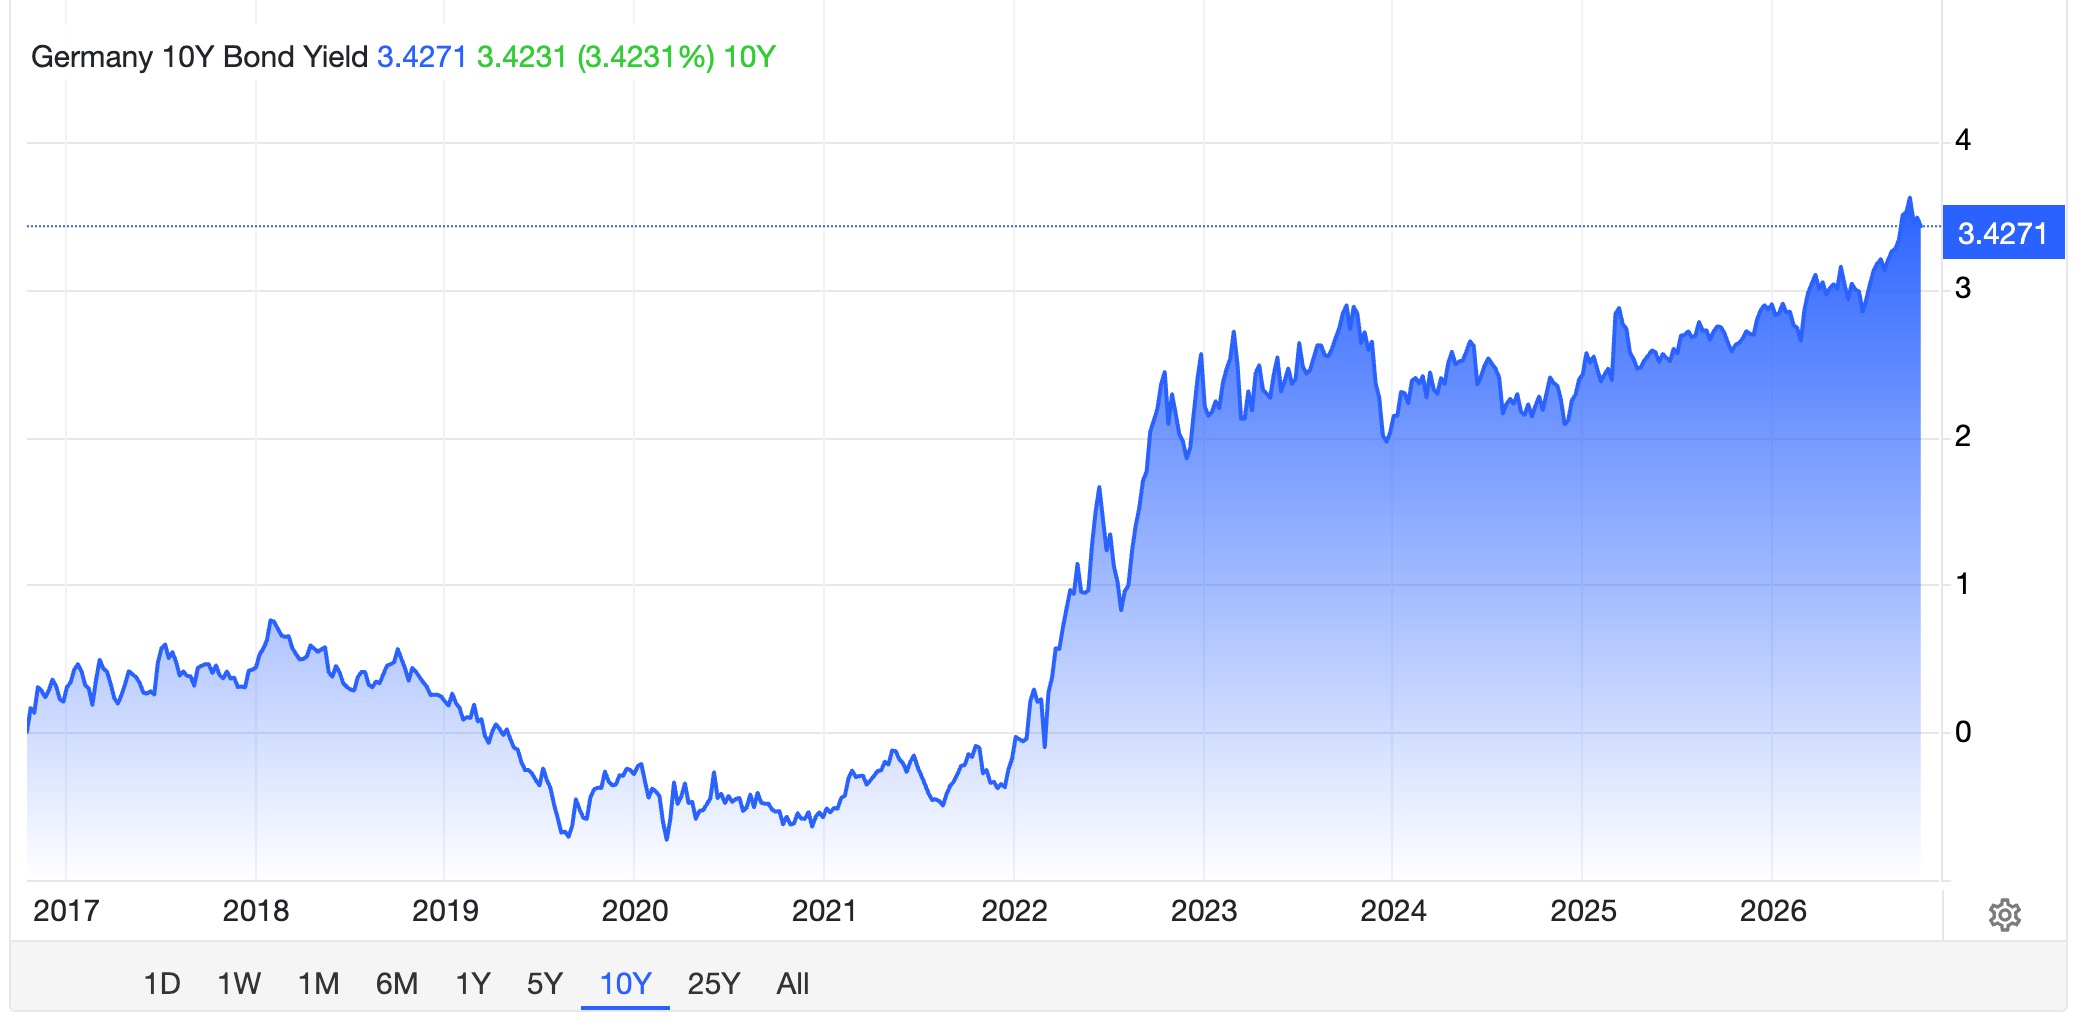
Zins für 10-jährige deutsche Staatsanleihen
Quelle: Trading Economics
Der Bund ist heute mit rund 1.840 Milliarden Euro verschuldet* und das Haushaltsvolumen beträgt 525 Milliarden Euro. Der Bund ist also mit rund 350 Prozent seines jährlichen Budgets verschuldet. Doch auch hier handelt es sich wieder um eine Bestands- und eine Stromgröße. Um zu ermessen, welche Bedeutung diese Zahlen für den politischen Spielraum haben, ist es sinnvoll, die zwei Stromgrößen Schuldendienst (also die Zinsen, die der Bund zahlen muss) und Bundeshaushalt zu vergleichen. Und um das Ganze auch international vergleichbar zu machen**, kann man hierbei den aktuellen Zinssatz für zehnjährige Anleihen auf die Summe der ausstehenden Schulden des Bundes anlegen und diese Zahl mit dem Haushaltsvolumen vergleichen. Bei aktuell 3,42 Prozent Zinsen wären dies 63 Milliarden Euro Schuldendienst, also rund 12 Prozent des Bundeshaushalts. Von 100 Euro, die der Bund ausgibt, entfallen also 12 Euro auf die Zinsen für seine Schulden.
Wie sieht diese Zahl international aus? Nehmen wir die USA als Vergleich. Dort beträgt dieses hypothetische Verhältnis von Schuldendienst zu Staatsschulden der US-Bundesregierung 26 Prozent. Japan, das über Jahrzehnte keine Probleme hatte, da es trotz vergleichsweise hoher Staatschulden nur sehr geringe Zinsen zahlen musste, kommt heute auf durchaus problematische 34 Prozent – in Japan fließt also jeder dritte vom Staat ausgegebene Yen in die Zinsen. Und Frankreich? Auch dort ist diese Quote mit 29 Prozent deutlich höher als in Deutschland. Dies ist – auch wenn dies noch keiner ausspricht – auch einer der Gründe, warum derzeit in Frankreich die Menschen auf die Barrikaden gehen.
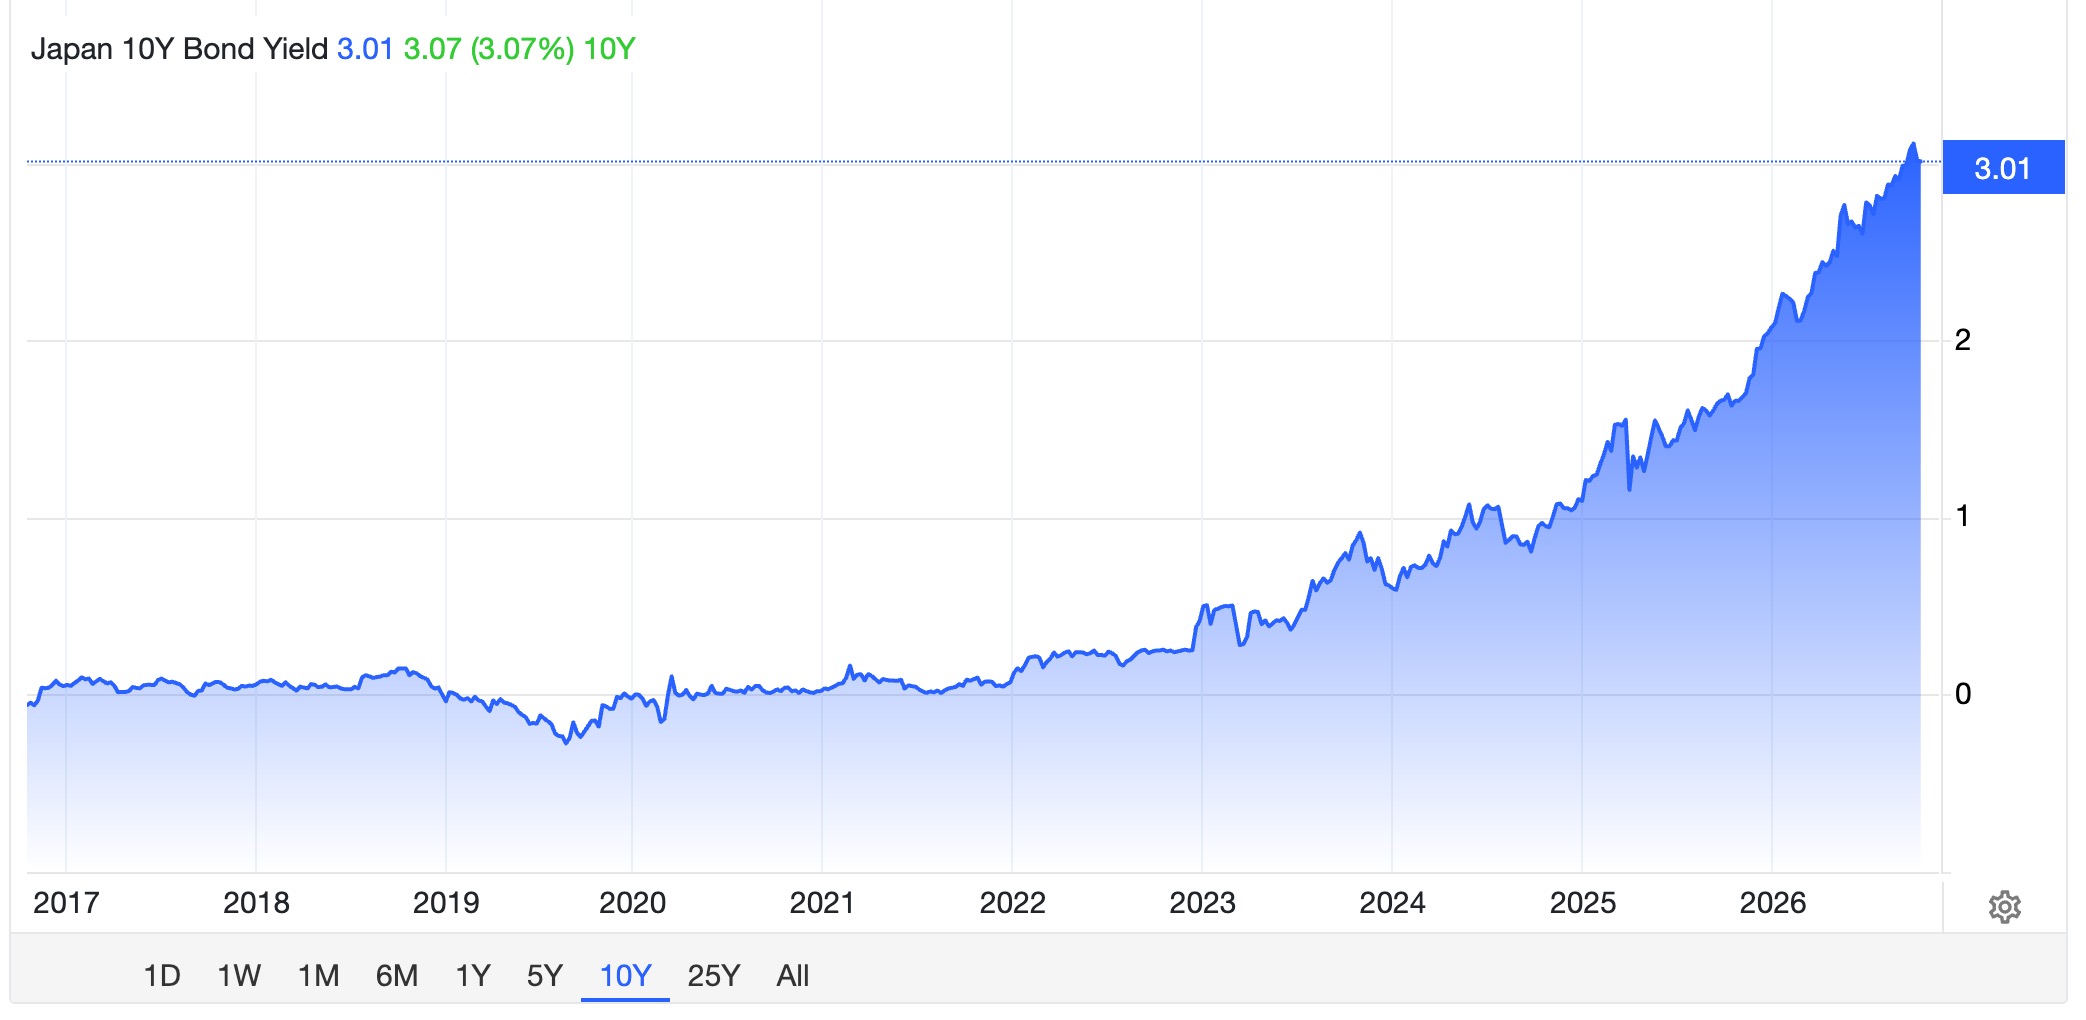
Zins für 10-jährige japanische Staatsanleihen
Quelle: Trading Economics
Wie problematisch diese Zahlen für die genannten Länder noch werden können, kann man erahnen, wenn man die gleiche Quote einmal mit einem Zinssatz ausrechnet, der zwei Prozentpunkte über dem jeweiligen aktuellen Zinssatz liegt – also ein Szenario mit steigenden Zinsen. Deutschland käme in einem solchen Szenario auf eine Schuldendienst-Quote von 19 Prozent und, wenn man das gesamte „Sondervermögen“ für die Rüstungsausgaben miteinrechnet, auf 24 Prozent. Würden die Zinsen also künftig deutlich steigen, würde jeder vierte Euro des Bundeshaushalts nur für Zinsen ausgegeben werden müssen. Für die oben genannten Vergleichsstaaten wäre dieses Szenario jedoch noch dramatischer. Die USA müssten bei zwei Prozentpunkte höheren Zinsen und gleichbleibenden Steuereinnahmen 37 Prozent, Japan 57 Prozent und Frankreich 41 Prozent des Haushalts nur für die Zinsen ausgeben. Sicher, bei solchen Horrorszenarien würden zumindest in den USA und in Japan die jeweiligen Notenbanken intervenieren. Ob die EZB dies tun würde, ist jedoch fraglich, widerspräche eine solche Intervention doch dem monetaristischen Kurs der EZB.
Aber bleiben wir bei Frankreich. Bereits die aktuellen Zahlen und mehr noch die prognostizierten Zahlen bei weiterhin steigendem Zinssatz stellen die französische Regierung auf eine harte Probe. Man stünde vor der Wahl, den ausufernden Schuldendienst entweder durch Neuverschuldung oder durch Einsparungen zu finanzieren. Und diese Frage könnte noch sehr interessant werden. Dass der französische Staat sich in einer Situation, in der er ernsthafte Probleme hat, seinen Schuldendienst überhaupt zu finanzieren, durch massive Neuverschuldung noch weiter in eine Schuldenspirale begibt, ist eher unwahrscheinlich. Ein Blick auf die aktuelle Situation auf den Straßen Frankreichs zeigt jedoch, dass der politische Spielraum für Kürzungen ebenfalls begrenzt ist.
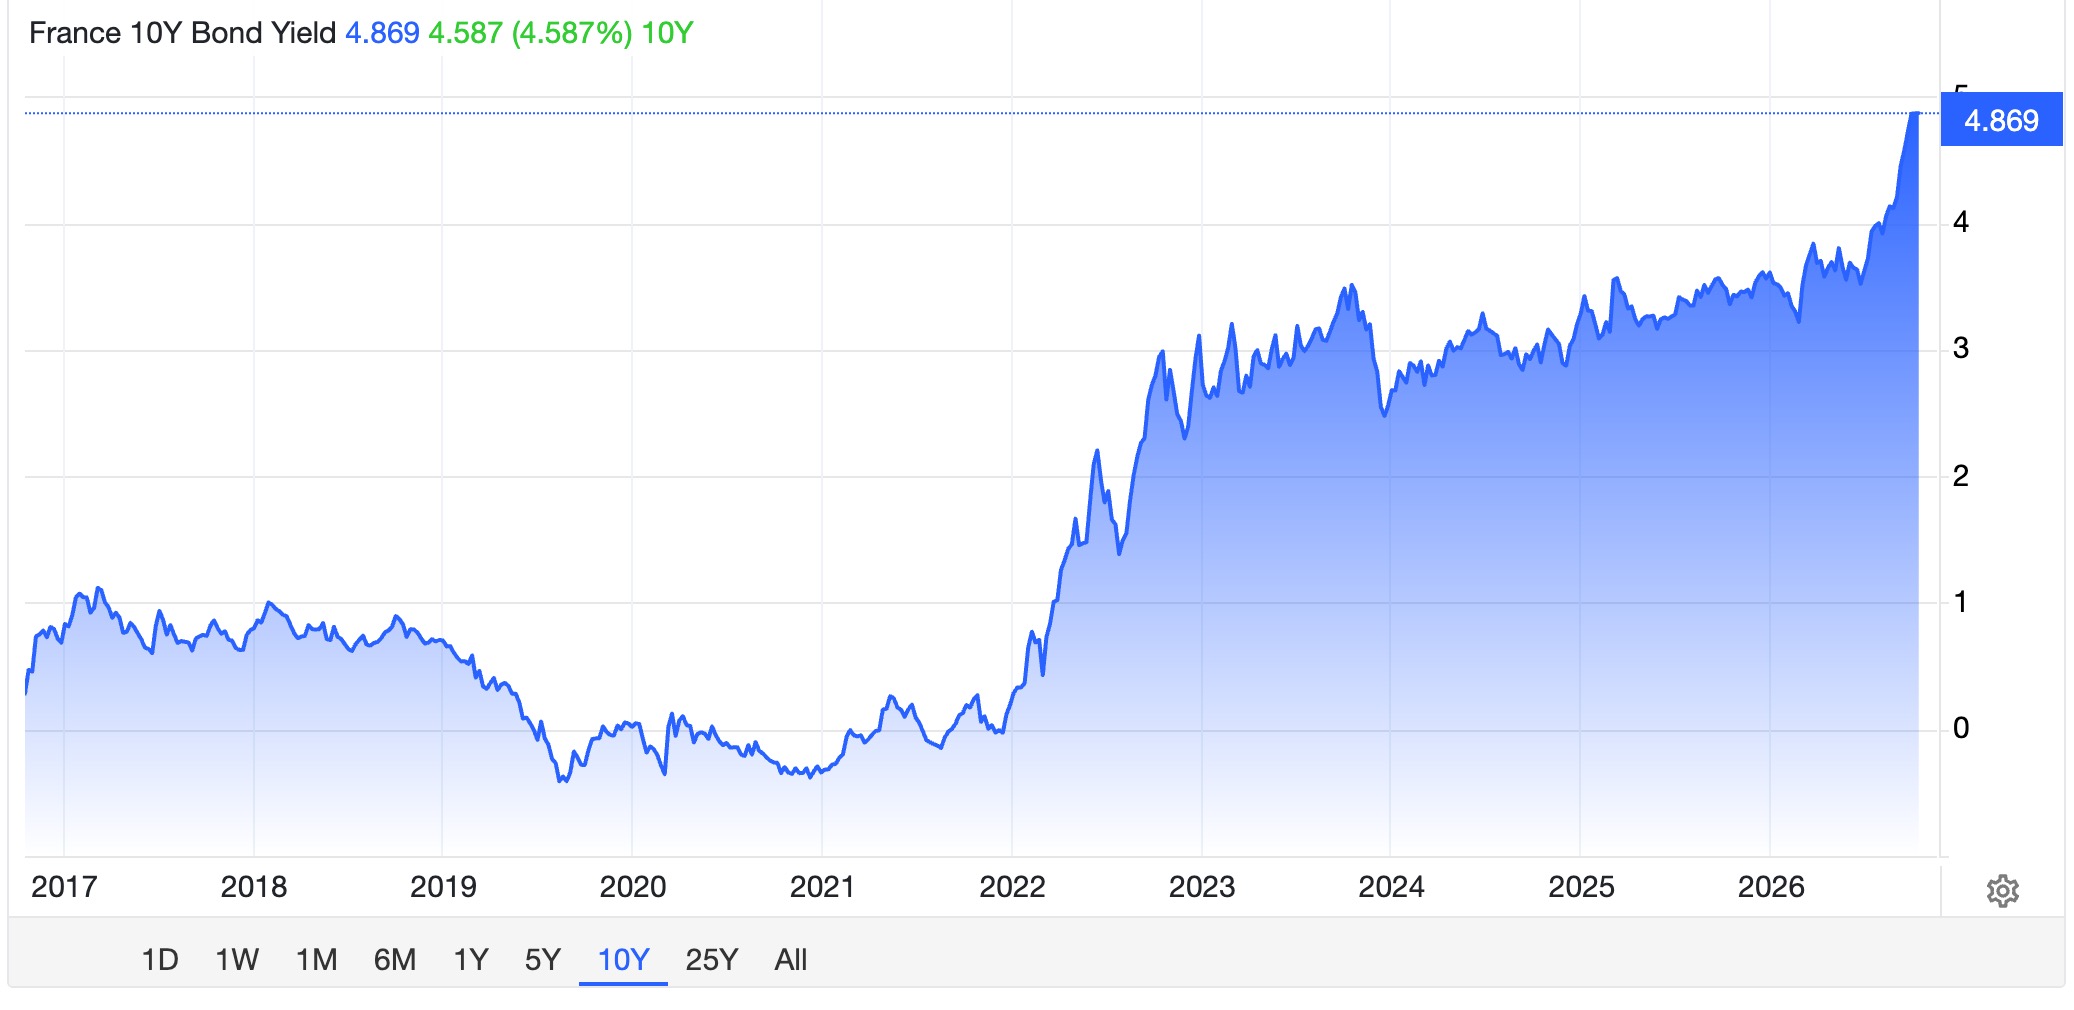
Zins für 10-jährige französische Staatsanleihen
Quelle: Trading Economics
Wären da nicht die auch in Frankreich förmlich explodierenden Ausgaben für die Rüstung – aktuell plant die Regierung Macron für die Fiskalperiode von 2024 bis 2030 stolze 413 Milliarden Euro für die Rüstung ein. Das entspricht, ähnlich wie die deutschen 500 Milliarden Euro, nahezu einem kompletten Jahreshaushalt. Wie lange die europäischen Staaten sich diese irrwitzigen Rüstungsausgaben noch leisten können und wollen, ist eine relevante Frage. Frankreich könnte – wenn man diese Zahlen betrachtet – der „Kanarienvogel in der Goldmine“ sein; also der Staat, der als erster wegen finanzieller Schwierigkeiten aus dem Hochrüstungswahnsinn aussteigen „muss“, weil das Volk Kürzungen in anderen Bereichen nicht mehr hinnimmt.
Und was für Frankreich gilt, gilt spiegelbildlich mit Abstrichen auch für andere Staaten. Auch wenn es selbstverständlich mit progressiver Geldpolitik Lösungen gäbe, haben sich vor allem die EU-Staaten teils selbst in eine Sackgasse manövriert; teils wurden sie von den USA in diese Sackgasse gedrängt. Und Kern des Problems sind weniger die Staatsschulden als solche, sondern die Zinshöhe auf der einen und die explodierenden Kosten für Rüstung auf der anderen Seite. An beiden Posten sind die USA – freundlich formuliert – nicht ganz unschuldig. Die Zinssteigerungen sind vor allem Folge der fatalen Fehlentscheidungen der EZB als Reaktion auf die steigenden Energiepreise – die EZB hat es bis heute nicht verstanden, dass man klar definierte externe Preisschocks nicht mit höheren Zinsen in den Griff bekommen kann. Auslöser dieser Preisschocks ist die Kriegspolitik der USA, und die Rüstungsausgaben sind ebenfalls Folge der Unterwerfung Europas unter das Diktat der USA. Man kann also sagen, die USA haben „uns“ in diese Sackgasse gelenkt. Den Weg dorthin beschritten haben „wir“ aber vollkommen ohne Not selbst.
Es geht bei der gesamten Debatte – und das ist der Elefant im Raum – nicht um Schulden, sondern darum, wie lange Europa es sich überhaupt noch leisten kann, sich entgegen seiner eigenen Interessen von den USA am Nasenring durch die Manege ziehen zu lassen. Der Widerstand wird kommen, und es ist nicht auszuschließen, dass er zuerst in Frankreich ausbricht, ist Frankreich doch auf Basis dieser Zahlen das Land, das als erstes ökonomisch und gesellschaftlich an der Hochrüstung zerbrechen wird.
Titelbild: janews/shutterstock.com
[«*] nur Schulden des Bundes und nicht der Länder, Kommunen und Sozialsysteme; das „Sondervermögen“ für die Rüstung ist nur in der Höhe berücksichtigt, in der es bereits in Anspruch genommen wurde.
[«**] den realen Schuldendienst für unterschiedliche Staaten zu prognostizieren, ist nicht so ohne Weiteres möglich, da es teils große Unterschiede bei den Zinssätzen für kurzfristige und langfristige Anleihen gibt und nicht der aktuelle Kurs der Anleihe, sondern ausschließlich der Kurs/Zinssatz bei der Ausgabe der jeweiligen Anleihe maßgeblich ist.